Eine Realteilung liegt vor, wenn die Gesellschafter einer Personengesellschaft das Betriebsvermögen untereinander aufteilen und jeder seinen Teil als eigenen Betrieb weiterführt. Das kommt vor allem vor, wenn sich Partner trennen, etwa in einer Sozietät, einer Familien-KG oder einer Immobilien-GmbH & Co. KG. Steuerlich ist die Realteilung attraktiv, denn nach § 16 Abs. 3 Satz 2 EStG bleiben die stillen Reserven unter Voraussetzungen unversteuert.
Dieser Beitrag erklärt die Voraussetzungen und den Unterschied zwischen echter und unechter Realteilung. Er zeigt außerdem, wie Sie einen Spitzenausgleich vermeiden und was bei Sperrfrist, Grunderwerbsteuer und Umsatzsteuer gilt. Die Rechtsprechung ist bis zum BFH-Urteil vom August 2025 berücksichtigt.
Was ist eine Realteilung?
Das Gesetz definiert den Begriff nicht. Es beschreibt nur die Folge: Gehen bei der Realteilung einer Mitunternehmerschaft Teilbetriebe, Mitunternehmeranteile oder einzelne Wirtschaftsgüter in das Betriebsvermögen der einzelnen Mitunternehmer über, sind die Buchwerte fortzuführen. Die Gesellschaft gibt ihren Betrieb also auf, aber ohne dass ein Aufgabegewinn entsteht.
Der Gedanke dahinter: Die unternehmerische Tätigkeit endet nicht, sie wird nur auf mehrere Schultern verteilt. Die stillen Reserven bleiben im Betriebsvermögen der Realteiler und werden dort später versteuert. Wie Personengesellschaften allgemein besteuert werden, erklärt der Beitrag zur Besteuerung von Personengesellschaften.
Echte und unechte Realteilung
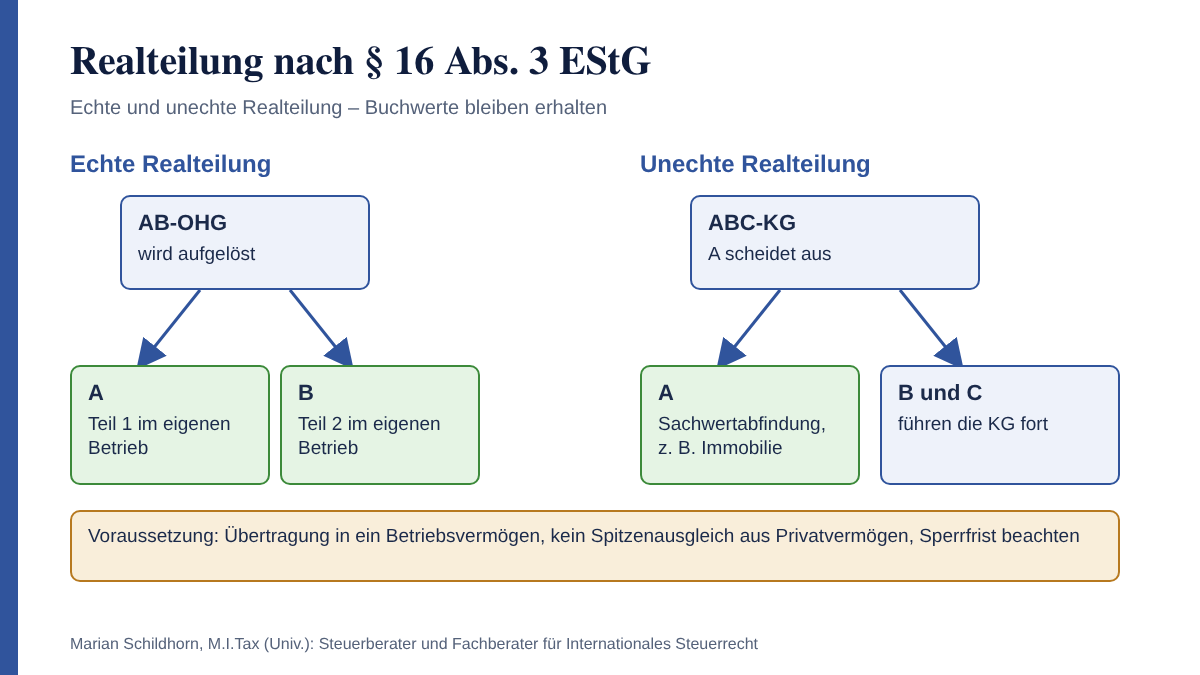
| Echte Realteilung | Unechte Realteilung | |
| Was passiert? | Die Gesellschaft wird aufgelöst, das gesamte Vermögen wird verteilt. | Ein Gesellschafter scheidet aus, die Gesellschaft besteht mit den übrigen fort. |
| Was erhält der Gesellschafter? | Teilbetriebe, Mitunternehmeranteile oder einzelne Wirtschaftsgüter | Sachwertabfindung: Teilbetrieb oder einzelne Wirtschaftsgüter |
| Buchwertfortführung? | ja, unter den Voraussetzungen des § 16 Abs. 3 EStG | ja, seit BFH III R 49/13 und IV R 11/15 |
Echte Realteilung
Bei der echten Realteilung beenden die Gesellschafter die Gesellschaft. Jeder übernimmt einen Teil des Vermögens in seinen eigenen Betrieb, zum Beispiel in ein Einzelunternehmen oder in eine eigene GmbH & Co. KG.
Unechte Realteilung
Bei der unechten Realteilung bleibt die Gesellschaft bestehen. Nur ein Gesellschafter scheidet aus und erhält statt Geld Wirtschaftsgüter aus dem Gesellschaftsvermögen. Der BFH hat das zunächst für einen Teilbetrieb anerkannt (Urteil vom 17.09.2015, III R 49/13). Später hat er es auch für einzelne Wirtschaftsgüter bejaht, etwa eine betriebliche Immobilie (Urteil vom 30.03.2017, IV R 11/15). Die Finanzverwaltung folgt dem inzwischen.
Für die Praxis ist das wichtig: Ein Gesellschafter kann mit „seiner“ Immobilie oder „seiner“ Sparte ausscheiden, ohne dass die stillen Reserven aufgedeckt werden.
Voraussetzungen der Realteilung zum Buchwert
- Mitunternehmerschaft: Real geteilt wird eine gewerbliche, freiberufliche oder land- und forstwirtschaftliche Personengesellschaft. Eine rein vermögensverwaltende GbR fällt nicht darunter.
- Übertragung in ein Betriebsvermögen: Jeder Realteiler muss die Wirtschaftsgüter in einem eigenen Betriebsvermögen weiterführen. Wandern sie ins Privatvermögen, entsteht insoweit ein Aufgabegewinn.
- Besteuerung sichergestellt: Die stillen Reserven müssen in Deutschland steuerverstrickt bleiben. Zieht ein Realteiler mit dem Betrieb ins Ausland, ist das gesondert zu prüfen.
- Keine Kapitalgesellschaft als Empfänger: Gehen einzelne Wirtschaftsgüter auf eine Kapitalgesellschaft über, gilt der gemeine Wert (Körperschaftsklausel, dazu unten).
Liegen die Voraussetzungen vor, ist die Buchwertfortführung zwingend. Ein Wahlrecht, die stillen Reserven freiwillig aufzudecken, gibt es nicht.
Beispiel: Realteilung einer OHG
Beispiel 1: A und B sind je zur Hälfte an der AB-OHG beteiligt. Die OHG betreibt einen Handel und vermietet ein Gewerbegrundstück an Dritte. A und B wollen sich trennen. A soll das Grundstück übernehmen, B den Handel. Beide führen ihren Teil in einem eigenen Einzelunternehmen fort.
| Wirtschaftsgut | Buchwert | Verkehrswert | erhält |
| Gewerbegrundstück | 100.000 € | 300.000 € | A |
| Handel (Waren, Inventar, Kundenstamm) | 150.000 € | 300.000 € | B |
| Summe | 250.000 € | 600.000 € |
Die Verkehrswerte entsprechen genau den Beteiligungsquoten. A und B führen die Buchwerte fort, und es entsteht kein Gewinn. Die stillen Reserven von 200.000 € beim Grundstück und 150.000 € beim Handel versteuern sie erst später, etwa wenn sie das Grundstück oder den Handel verkaufen.
Spitzenausgleich vermeiden
Selten passen die Werte so genau. Zahlt ein Gesellschafter dem anderen einen Ausgleich aus seinem Privatvermögen, spricht man von Spitzenausgleich. Diesen Teil behandelt die Finanzverwaltung als Veräußerung. Es entsteht ein laufender Gewinn, der nicht ermäßigt nach § 34 EStG besteuert wird.
Beispiel 2: Wie Beispiel 1, aber das Grundstück ist 350.000 € wert und der Handel nur 250.000 €. A erhält 50.000 € mehr, als ihm zusteht. Er zahlt B deshalb 50.000 € aus seinem Privatvermögen.
| Rechenschritt | Betrag |
| Spitzenausgleich | 50.000 € |
| entgeltlicher Anteil am Grundstück (50.000 € / 350.000 €) | 1/7 |
| anteiliger Buchwert (1/7 von 100.000 €) | 14.286 € |
| laufender Gewinn bei B | 35.714 € |
Diesen Gewinn kann man vermeiden. Statt einer Zahlung aus dem Privatvermögen werden liquide Mittel oder Schulden der Gesellschaft ungleich verteilt. Hat die OHG Bankschulden, übernimmt A im Beispiel 50.000 € mehr davon als B. Dann stimmen die Werte wieder, und die Realteilung bleibt vollständig steuerneutral. Auch eine Einlage kurz vor der Realteilung kann den Ausgleich ersetzen. In einem vergleichbaren Fall hat der BFH darin keinen Gestaltungsmissbrauch nach § 42 AO gesehen (Urteil IV R 11/15).
Kapitalkonten anpassen
Selbst wenn die Verkehrswerte stimmen, passen die Buchwerte oft nicht zu den Kapitalkonten. Im Beispiel 1 hat jeder Gesellschafter ein Kapitalkonto von 125.000 €. A übernimmt aber ein Grundstück mit einem Buchwert von nur 100.000 €, B einen Handel mit 150.000 €. Die Kapitalkonten werden deshalb an die übernommenen Buchwerte angepasst. Man spricht von der Kapitalkontenanpassungsmethode.
Die Folge: Stille Reserven „wandern“ zwischen den Gesellschaftern. A trägt künftig mehr stille Reserven als vorher, B weniger. Rechtsprechung und Finanzverwaltung nehmen das hin. Bei großen Verschiebungen sollten die Gesellschafter die künftige Steuerlast aber in die Verteilung einrechnen. Wie Kapitalkonten aufgebaut sind, erklärt der Beitrag zu den Kapitalkonten I, II, III und IV.
Sperrfrist und Körperschaftsklausel
Dreijährige Sperrfrist
Werden bei der Realteilung einzelne Wirtschaftsgüter übertragen, gilt eine Sperrfrist. Veräußert oder entnimmt ein Realteiler Grund und Boden, Gebäude oder andere wesentliche Betriebsgrundlagen zu früh, ist rückwirkend der gemeine Wert anzusetzen. Die Frist endet drei Jahre nach Abgabe der Feststellungserklärung der Gesellschaft für das Jahr der Realteilung. Für übertragene Teilbetriebe gilt die Sperrfrist dagegen nicht.
Beispiel 3: A aus Beispiel 1 verkauft das Grundstück zwei Jahre nach der Realteilung. Die Feststellungserklärung für das Realteilungsjahr hatte die OHG erst im Folgejahr abgegeben. Die Sperrfrist läuft also noch. Deshalb wird die Realteilung insoweit rückwirkend mit dem gemeinen Wert angesetzt. Die stillen Reserven des Grundstücks werden im Jahr der Realteilung versteuert. Nach Auffassung der Finanzverwaltung trifft das beide Gesellschafter nach dem Gewinnverteilungsschlüssel, sofern der Vertrag nichts anderes regelt.
In den Realteilungsvertrag gehört deshalb eine Klausel, wer die Steuer trägt, wenn ein Gesellschafter die Sperrfrist verletzt.
Körperschaftsklausel
Gehen einzelne Wirtschaftsgüter unmittelbar oder mittelbar auf eine Kapitalgesellschaft über, ist der gemeine Wert anzusetzen. So sollen stille Reserven nicht ohne Besteuerung von der Einkommensteuer in die günstigere Körperschaftsteuer wechseln.
Der BFH hat die Klausel mit Urteil vom 21.08.2025, IV R 16/22 eingeschränkt. Waren an der Gesellschaft ohnehin nur Kapitalgesellschaften beteiligt, wechseln keine stillen Reserven das Steuerregime, und die Buchwerte bleiben erhalten. Für Übertragungen nach dem 18.10.2024 hat der Gesetzgeber das mit dem Jahressteuergesetz 2024 allerdings wieder verschärft: Auch ein Wechsel stiller Reserven zwischen verschiedenen Kapitalgesellschaften ist jetzt schädlich (§ 16 Abs. 3 Satz 5 EStG in Verbindung mit § 6 Abs. 5 Satz 7 EStG).
Realteilung über eigene Personengesellschaften
Oft wollen die Realteiler das Vermögen nicht in ein Einzelunternehmen übernehmen, sondern in eine eigene GmbH & Co. KG, etwa wegen der Haftung oder der Nachfolge. Ob Wirtschaftsgüter direkt von einer Personengesellschaft in eine andere real geteilt werden können, ist umstritten. Die Finanzverwaltung sieht das kritisch.
Der BFH hat einen sicheren Weg anerkannt: Zuerst bringt jeder Gesellschafter seinen Anteil an der Gesellschaft nach § 24 UmwStG in seine eigene GmbH & Co. KG ein. Danach wird die Gesellschaft real geteilt, und das Vermögen geht an die neuen Gesellschaften (Urteil vom 16.12.2015, IV R 8/12). Voraussetzung ist, dass an den neuen Gesellschaften vermögensmäßig nur die bisherigen Gesellschafter beteiligt sind.
Beispiel 4: A und B sind je zur Hälfte an der AB GmbH & Co. KG beteiligt, die zwei Immobilien gewerblich vermietet. A gründet die A GmbH & Co. KG, B die B GmbH & Co. KG. Beide bringen ihre Anteile an der AB GmbH & Co. KG in ihre neue Gesellschaft ein. Anschließend wird die AB GmbH & Co. KG aufgelöst, und jede neue Gesellschaft erhält eine Immobilie. Die Buchwerte werden fortgeführt.
Warum der Umweg? Die AB GmbH & Co. KG ist nur gewerblich geprägt. Würden A und B die Immobilien direkt übernehmen, würden diese bei ihnen Privatvermögen, und die stillen Reserven wären aufzudecken. Erst die eigene, ebenfalls gewerblich geprägte GmbH & Co. KG hält die Immobilien im Betriebsvermögen. Der BFH hat dabei ausdrücklich keinen schädlichen „Gesamtplan“ gesehen. Maßgeblich ist die tatsächlich gewählte zivilrechtliche Gestaltung.
Wann ist die Realteilung nicht steuerneutral?
- Wirtschaftsgüter gehen in das Privatvermögen eines Realteilers über. Insoweit entsteht ein Aufgabegewinn nach 16 Abs. 3 Satz 1 EStG.
- Ein Gesellschafter erhält neben den Wirtschaftsgütern eine Ausgleichszahlung oder eine Rente. Dieser Teil ist ein Veräußerungserlös.
- Die Sperrfrist wird verletzt oder einzelne Wirtschaftsgüter gehen auf eine Kapitalgesellschaft über.
Bei Freiberuflern ist noch ein Punkt zu beachten. Entsteht bei der Realteilung einer Sozietät ein Aufgabegewinn, ist er nur ermäßigt besteuert, wenn der Realteiler seine bisherige Tätigkeit wirklich aufgibt. Verwertet er den zugeteilten Mandantenstamm über eine neue Gesellschaft weiter, entfällt die Begünstigung (BFH, Urteil vom 15.01.2019, VIII R 24/15).
Grunderwerbsteuer und Umsatzsteuer
Grunderwerbsteuer
Erhält ein Gesellschafter ein Grundstück der Gesellschaft, fällt grundsätzlich Grunderwerbsteuer an. Nach § 6 Abs. 2 GrEStG wird sie aber in Höhe seines Anteils an der Gesellschaft nicht erhoben. Bei einer Beteiligung von 50 % ist also die Hälfte des Grundstückswerts steuerfrei, die andere Hälfte steuerpflichtig.
Die Befreiung entfällt, soweit ein Gesellschafter seinen Anteil in den letzten zehn Jahren erworben hat. Gleiches gilt für eine in diesem Zeitraum vereinbarte abweichende Auseinandersetzungsquote. Für rechtsfähige Personengesellschaften gilt die Befreiung trotz der Reform des Personengesellschaftsrechts weiter, denn § 24 GrEStG behandelt sie weiterhin als Gesamthand. Wie sich die Grunderwerbsteuer bei Umstrukturierungen begrenzen lässt, zeigt der Beitrag Grunderwerbsteuer umgehen.
Umsatzsteuer
Erhält ein Realteiler einen Teilbetrieb und führt ihn fort, liegt umsatzsteuerlich in der Regel eine nicht steuerbare Geschäftsveräußerung im Ganzen nach § 1 Abs. 1a UStG vor. Bei einzelnen Wirtschaftsgütern kann dagegen eine steuerbare Lieferung vorliegen. Dann sind Steuerbefreiung, Option und Vorsteuerberichtigung zu prüfen.
Realteilung oder Buchwertübertragung nach § 6 Abs. 5 EStG?
Werden nur einzelne Wirtschaftsgüter zwischen Gesellschaft und Gesellschafter übertragen, ohne dass jemand ausscheidet, gilt nicht die Realteilung, sondern § 6 Abs. 5 EStG. Dort gelten eigene Sperrfristen und Voraussetzungen. Mehr dazu im Beitrag zur Buchwertübertragung. Scheidet ein Gesellschafter dagegen gegen Sachwertabfindung in sein Betriebsvermögen aus, gehen die Regeln der Realteilung vor.
Häufige Fragen zur Realteilung
Fällt bei der Realteilung Gewerbesteuer an?
Bei Buchwertfortführung entsteht kein Gewinn und damit auch keine Gewerbesteuer. Ein Gewinn aus einem Spitzenausgleich ist dagegen laufender Gewinn und unterliegt grundsätzlich der Gewerbesteuer.
Gilt die Realteilung auch für eine vermögensverwaltende GbR?
Nein. Die Regeln gelten nur für Betriebsvermögen einer Mitunternehmerschaft. Teilen die Gesellschafter einer rein vermietenden GbR ihre Immobilien auf, ist das ertragsteuerlich anders zu beurteilen. Ausgleichszahlungen können dort ein privates Veräußerungsgeschäft auslösen. Eine gewerblich geprägte Gesellschaft wie die vermögensverwaltende GmbH & Co. KG kann dagegen real geteilt werden.
Was passiert mit einer Betriebsaufspaltung?
Gehört zum geteilten Vermögen eine Besitzgesellschaft im Rahmen einer Betriebsaufspaltung, muss die personelle Verflechtung nach der Teilung neu geprüft werden. Endet sie, droht eine Betriebsaufgabe mit Aufdeckung aller stillen Reserven.
Braucht man einen schriftlichen Realteilungsvertrag?
Gesetzlich nicht, in der Praxis aber unbedingt. Der Vertrag regelt die Verteilung, den Stichtag, die Kapitalkonten, den Ausgleich sowie die Haftung bei Verletzung der Sperrfrist. Bei Grundstücken ist er notariell zu beurkunden.
Fazit zur Realteilung
Die Realteilung ist der Weg, eine Personengesellschaft ohne Steuerlast aufzuteilen. Sie funktioniert bei Auflösung der Gesellschaft ebenso wie beim Ausscheiden eines einzelnen Gesellschafters gegen Sachwerte. Entscheidend sind eine saubere Verteilung ohne Spitzenausgleich, die Beachtung der Sperrfrist und der Blick auf Grunderwerbsteuer und Umsatzsteuer. Bei Kapitalgesellschaften als Gesellschafter gelten seit dem Jahressteuergesetz 2024 strengere Regeln.
Sie planen, eine Personengesellschaft aufzuteilen oder mit Sachwerten auszuscheiden? Ich prüfe die Struktur und begleite den Realteilungsvertrag.Sie planen, eine Personengesellschaft aufzuteilen oder mit Sachwerten auszuscheiden? Ich prüfe die Struktur und begleite den Realteilungsvertrag.
Nehmen Sie jetzt Kontakt auf und lassen Sie Ihre Situation steuerlich prüfen.
Alle Beiträge der Kategorie „Unternehmenssteuerrecht“
Grenzüberschreitender Formwechsel: Steuerliche Folgen
Ein grenzüberschreitender Formwechsel ermöglicht es einer deutschen Kapitalgesellschaft, ihre bisherige Rechtsform in eine Rechtsform eines anderen EU- oder EWR-Staates zu wechseln und gleichzeitig ihren satzungsmäßigen Sitz ins Ausland zu verlegen. Dabei bleibt die rechtliche Weiterlesen [...]
Stiftung oder Holding-GmbH: Was ist steuerlich günstiger?
Die Entscheidung zwischen einer Stiftung oder Holding-GmbH spielt insbesondere bei der langfristigen Vermögensverwaltung, der Unternehmensnachfolge und der steuerlichen Gestaltung größerer Vermögen eine wichtige Rolle. Beide Rechtsformen ermöglichen es, Vermögen in einer eigenständigen rechtlichen Struktur Weiterlesen [...]
Lohnsteuerhaftung des Arbeitgebers
Die Lohnsteuer wird vom Arbeitgeber für Rechnung des Arbeitnehmers einbehalten und an das Finanzamt abgeführt. Mit dem Lohnsteuerabzugsverfahren hat der Gesetzgeber dem Arbeitgeber insofern eine recht komplizierte und riskante Aufgabe übertragen. Macht der Arbeitgeber Weiterlesen [...]
Hinterlasse einen Kommentar