Wer seinen Wohnsitz ins Ausland verlegt oder gleichzeitig über Wohnungen in mehreren Staaten verfügt, kann in mehr als einem Staat der unbeschränkten Steuerpflicht unterliegen. In diesen Fällen stellt sich die Frage, welcher Staat die Person für Zwecke eines Doppelbesteuerungsabkommens (DBA) als ansässig behandelt. Die Frage der Ansässigkeit nach DBA ist immer vorangehender Prüfungsschritt, der für die Verteilung der Besteuerungsrecht essentiell ist.
Die Ansässigkeit nach DBA ist insbesondere für die Besteuerung von Arbeitslohn, Dividenden, Kapitalerträgen und anderen grenzüberschreitenden Einkünften von Bedeutung. Sie entscheidet häufig darüber, welchem Staat das Besteuerungsrecht zusteht und in welchem Umfang der andere Staat Einkünfte besteuern darf.
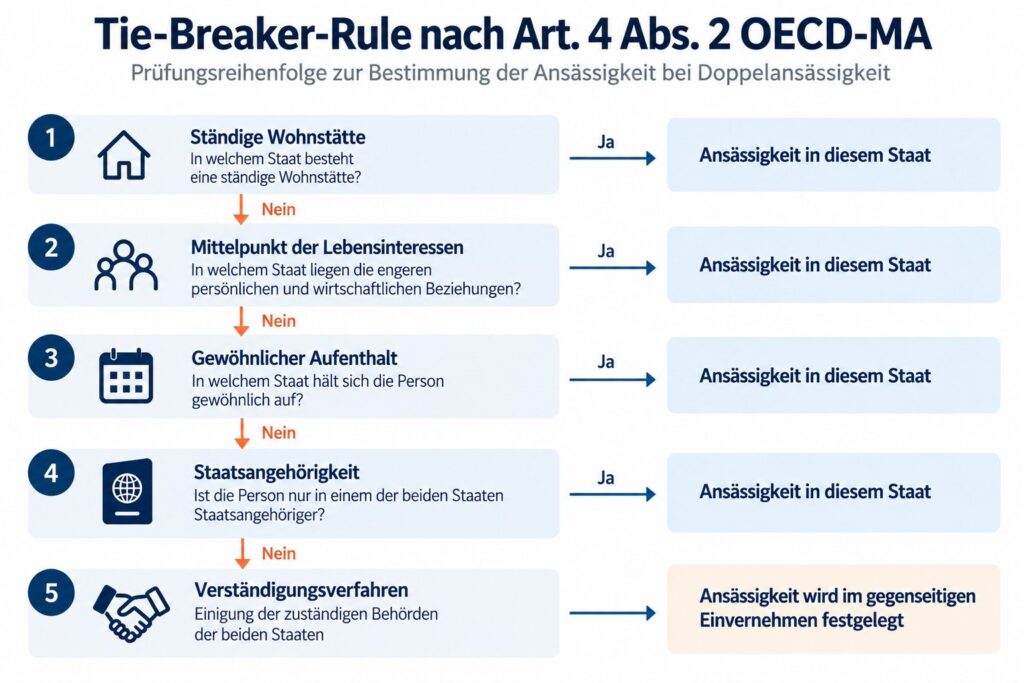
Bei einer sogenannten Doppelansässigkeit kommt die Tie-Breaker-Rule nach Art. 4 Abs. 2 OECD-Musterabkommen (OECD-MA) zur Anwendung. Sie bestimmt anhand einer festgelegten Prüfungsreihenfolge, welchem der beiden Vertragsstaaten die Person für Abkommenszwecke zugeordnet wird.
Dabei spielen insbesondere die ständige Wohnstätte, der Mittelpunkt der Lebensinteressen und der gewöhnliche Aufenthalt eine entscheidende Rolle.
Wichtig ist jedoch: Die abkommensrechtliche Ansässigkeit ist nicht mit der unbeschränkten Steuerpflicht nach deutschem Steuerrecht gleichzusetzen. Eine Person kann weiterhin einen Wohnsitz in Deutschland haben und nach § 1 Abs. 1 EStG unbeschränkt steuerpflichtig sein, während sie nach einem DBA als im Ausland ansässig gilt.
Gerade bei einem geplanten Wegzug ins Ausland sollte deshalb neben den nationalen Vorschriften stets auch das einschlägige Doppelbesteuerungsabkommen geprüft werden. Die Verlagerung der abkommensrechtlichen Ansässigkeit kann unter bestimmten Voraussetzungen sogar die Wegzugsbesteuerung nach § 6 AStG auslösen.
Unterschied zwischen Wohnsitz, unbeschränkter Steuerpflicht und Ansässigkeit nach DBA
Bei grenzüberschreitenden Sachverhalten ist zwischen dem steuerlichen Wohnsitz, der unbeschränkten Einkommensteuerpflicht und der Ansässigkeit nach DBA zu unterscheiden. Diese Begriffe sind rechtlich nicht gleichzusetzen.
Wohnsitz nach § 8 AO
Nach § 8 Abgabenordnung (AO) hat eine Person einen Wohnsitz dort, wo sie eine Wohnung unter Umständen innehat, die darauf schließen lassen, dass sie die Wohnung beibehalten und benutzen wird.
Entscheidend sind die tatsächlichen Verhältnisse. Insbesondere kommt es darauf an, ob die Wohnung dem Steuerpflichtigen zur Verfügung steht und unter welchen Umständen sie genutzt wird.
Eine bestimmte Mindestanzahl an Aufenthaltstagen ist für die Begründung eines Wohnsitzes grundsätzlich nicht erforderlich.
Auch die melderechtliche Anmeldung oder Abmeldung ist für sich genommen nicht ausschlaggebend. Wer sich in Deutschland abmeldet, kann deshalb weiterhin einen steuerlichen Wohnsitz im Inland haben.
Unbeschränkte Steuerpflicht nach § 1 EStG
Natürliche Personen, die in Deutschland einen Wohnsitz oder ihren gewöhnlichen Aufenthalt haben, unterliegen gemäß § 1 Abs. 1 EStG grundsätzlich der unbeschränkten Einkommensteuerpflicht.
Die unbeschränkte Steuerpflicht umfasst grundsätzlich das gesamte Welteinkommen. Dies bedeutet jedoch nicht, dass Deutschland sämtliche Einkünfte uneingeschränkt besteuern darf.
Besteht ein Doppelbesteuerungsabkommen mit einem anderen Staat, kann dieses die deutschen Besteuerungsrechte begrenzen.
Ansässigkeit nach DBA
Die Ansässigkeit nach einem Doppelbesteuerungsabkommen ist hiervon zu unterscheiden.
Während die unbeschränkte Steuerpflicht nach nationalem Recht bestimmt wird, welchem Staat eine Person steuerlich unterliegt, regelt das DBA insbesondere die Verteilung der Besteuerungsrechte zwischen den Vertragsstaaten.
Eine Person kann daher nach deutschem Recht weiterhin unbeschränkt einkommensteuerpflichtig sein, obwohl sie nach dem einschlägigen DBA ausschließlich als im Ausland ansässig gilt.
Die Ansässigkeit nach DBA führt somit nicht automatisch zum Wegfall der unbeschränkten Steuerpflicht in Deutschland. Vielmehr kann das DBA die Ausübung der deutschen Besteuerungsrechte beschränken.
Beispiel: Wohnsitz in Deutschland und Lebensmittelpunkt im Ausland
Ein Steuerpflichtiger verfügt über eine Eigentumswohnung in Deutschland. Gleichzeitig lebt er mit seiner Ehefrau und seinen Kindern dauerhaft in Österreich und geht dort seiner beruflichen Tätigkeit nach.
Die deutsche Eigentumswohnung steht ihm weiterhin zur Verfügung und wird regelmäßig genutzt.
Aufgrund der Wohnung in Deutschland kann weiterhin eine unbeschränkte Einkommensteuerpflicht nach § 1 Abs. 1 EStG bestehen.
Ist der Steuerpflichtige zugleich in Österreich im Sinne des DBA ansässig, muss die Doppelansässigkeit anhand der Tie-Breaker-Rule aufgelöst werden.
Da ihm in beiden Staaten eine ständige Wohnstätte zur Verfügung stehen kann, kommt es auf die engeren persönlichen und wirtschaftlichen Beziehungen an. Diese können im vorliegenden Beispiel aufgrund der familiären und beruflichen Verhältnisse in Österreich liegen.
Ergebnis: Der Steuerpflichtige kann in Deutschland weiterhin unbeschränkt einkommensteuerpflichtig sein, für Zwecke des DBA Deutschland–Österreich jedoch als in Österreich ansässig gelten.
Welche Einkünfte Deutschland in diesem Fall noch besteuern darf, richtet sich nach den jeweiligen Verteilungsnormen des Doppelbesteuerungsabkommens.
Ansässigkeit nach DBA bei Wohnsitz nur im Ausland
Verfügt ein Steuerpflichtiger ausschließlich im Ausland über einen Wohnsitz und unterliegt er dort aufgrund seiner persönlichen Verhältnisse einer umfassenden Steuerpflicht, ist er grundsätzlich in diesem Staat im Sinne des jeweiligen Doppelbesteuerungsabkommens ansässig.
Die bloße Begründung eines ausländischen Wohnsitzes genügt jedoch nicht in jedem Fall. Nach Art. 4 Abs. 1 OECD-MA setzt die abkommensrechtliche Ansässigkeit eine persönliche Steuerpflicht voraus, die über die bloße Besteuerung inländischer Einkünfte hinausgeht.
Besonderheiten bei ausländischen Präferenzbesteuerungen
Besondere Schwierigkeiten können entstehen, wenn der Steuerpflichtige im Ausland einer steuerlichen Sonderregelung unterliegt.
Dies betrifft beispielsweise Steuerregime, bei denen ausländische Einkünfte nicht oder nur unter bestimmten Voraussetzungen besteuert werden.
Ob in solchen Fällen eine abkommensrechtliche Ansässigkeit vorliegt, hängt von der konkreten Ausgestaltung der ausländischen Steuerpflicht und den Bestimmungen des jeweiligen DBA ab.
Eine tatsächliche Steuerzahlung auf sämtliche Einkünfte ist nicht zwingend erforderlich. Eine Steuerbefreiung einzelner Einkünfte schließt die Ansässigkeit daher nicht automatisch aus.
Beispiel: Sonderbesteuerung in Spanien
Ein besonderes Beispiel ist das spanische Sondersteuerregime für zuziehende Arbeitnehmer, das häufig als Beckham Law bezeichnet wird.
Das Protokoll zum DBA Deutschland–Spanien enthält besondere Regelungen für Personen, die dieses Sondersteuerregime in Anspruch nehmen. Dadurch können bestimmte Abkommensvergünstigungen ausgeschlossen sein.
Bei einem Wegzug nach Spanien muss deshalb nicht nur geprüft werden, ob nach spanischem Recht eine Steuerpflicht besteht, sondern auch, welche Auswirkungen die Anwendung des Sondersteuerregimes auf die Abkommensberechtigung hat.
Keine Anwendung der Tie-Breaker-Rule ohne Doppelansässigkeit
Die Tie-Breaker-Rule nach Art. 4 Abs. 2 OECD-MA setzt voraus, dass eine natürliche Person zunächst nach Art. 4 Abs. 1 in beiden Vertragsstaaten ansässig ist.
Fehlt es bereits an der Ansässigkeit in einem der beiden Staaten, kommt die Tie-Breaker-Rule nicht zur Anwendung.
Ist eine Person weder in Deutschland noch im anderen Vertragsstaat abkommensrechtlich ansässig, kann sie grundsätzlich keine Abkommensvergünstigungen aufgrund einer Ansässigkeit in einem dieser Staaten beanspruchen.
Doppelansässigkeit: Wann kommt die Tie-Breaker-Rule zur Anwendung?
Verfügt ein Steuerpflichtiger sowohl in Deutschland als auch im Ausland über einen Wohnsitz, kann er nach den jeweiligen nationalen Vorschriften in beiden Staaten unbeschränkt steuerpflichtig sein.
Ist er deshalb nach Art. 4 Abs. 1 des einschlägigen Doppelbesteuerungsabkommens in beiden Vertragsstaaten ansässig, muss die Doppelansässigkeit anhand der sogenannten Tie-Breaker-Rule aufgelöst werden.
Die Regelung findet sich in Art. 4 Abs. 2 OECD-Musterabkommen und in vergleichbarer Form in zahlreichen deutschen Doppelbesteuerungsabkommen.
Ziel ist es, eine natürliche Person für Zwecke des jeweiligen DBA einem der beiden Vertragsstaaten als Ansässigkeitsstaat zuzuordnen.
In welcher Reihenfolge wird die Ansässigkeit nach DBA geprüft?
Die Tie-Breaker-Rule sieht eine bestimmte Prüfungsreihenfolge vor:
-
Ständige Wohnstätte: Zunächst wird geprüft, in welchem Staat der Steuerpflichtige über eine ständige Wohnstätte verfügt.
-
Mittelpunkt der Lebensinteressen: Besteht in beiden Staaten eine ständige Wohnstätte, sind die engeren persönlichen und wirtschaftlichen Beziehungen maßgeblich.
-
Gewöhnlicher Aufenthalt: Kann der Mittelpunkt der Lebensinteressen nicht bestimmt werden oder besteht in keinem Staat eine ständige Wohnstätte, ist der gewöhnliche Aufenthalt entscheidend.
-
Staatsangehörigkeit: Besteht der gewöhnliche Aufenthalt in beiden Staaten oder in keinem der Staaten, kommt es auf die Staatsangehörigkeit an.
-
Verständigungsverfahren: Ist die Person Staatsangehöriger beider Staaten oder keines der Staaten, müssen die zuständigen Behörden die Ansässigkeit im gegenseitigen Einvernehmen klären.
Die einzelnen Kriterien werden nacheinander geprüft. Kann die Ansässigkeit nach DBA bereits anhand eines vorrangigen Kriteriums bestimmt werden, ist eine Prüfung der nachfolgenden Kriterien nicht erforderlich.
Praxisbeispiel: Wohnsitz in Deutschland und Spanien
Eine Unternehmerin ist an einer deutschen GmbH beteiligt und lebt zunächst mit ihren beiden Kindern in einem Einfamilienhaus in Deutschland.
Im Jahr 2026 erwirbt sie ein weiteres Einfamilienhaus auf Mallorca und zieht gemeinsam mit ihren Kindern nach Spanien. Dort möchte sie für mehrere Jahre leben und überwiegend im Homeoffice arbeiten. Die Kinder besuchen eine spanische Schule.
Das Einfamilienhaus in Deutschland behält sie weiterhin. Es wird bei Familienbesuchen und gelegentlichen beruflichen Aufenthalten genutzt.
Die Unternehmerin verfügt somit in beiden Staaten über eine Wohnung und unterliegt nach den Annahmen des Beispiels sowohl in Deutschland als auch in Spanien einer persönlichen Steuerpflicht im Sinne des Art. 4 Abs. 1 DBA.
1. Ständige Wohnstätte
Da beide Einfamilienhäuser dauerhaft zur Verfügung stehen und regelmäßig in den Lebensrhythmus der Unternehmerin einbezogen sind, besteht in beiden Staaten eine ständige Wohnstätte.
2. Mittelpunkt der Lebensinteressen
Im nächsten Schritt sind die persönlichen und wirtschaftlichen Beziehungen gegenüberzustellen.
| Persönliche Beziehungen | Wirtschaftliche Beziehungen |
|---|---|
| Kinder leben und besuchen die Schule in Spanien | Beteiligung an der deutschen GmbH |
| Neuer familiärer Alltag in Spanien | Einfamilienhaus in Deutschland |
| Eltern und weitere Angehörige in Deutschland | Einfamilienhaus und Homeoffice in Spanien |
| Freunde und Bekannte in beiden Staaten | Berufliche Tätigkeiten mit Bezug zu beiden Staaten |
Die persönlichen Beziehungen sprechen insbesondere aufgrund des gemeinsamen Umzugs mit den Kindern für Spanien.
Demgegenüber können die wirtschaftlichen Beziehungen aufgrund einer wertvollen GmbH-Beteiligung und weiterer wirtschaftlicher Interessen weiterhin stark auf Deutschland ausgerichtet sein.
Die persönlichen und wirtschaftlichen Beziehungen sind anhand der Gesamtumstände zu gewichten. Dabei kommt es darauf an, zu welchem Staat die engeren Beziehungen bestehen.
Lässt sich der Mittelpunkt der Lebensinteressen trotz dieser Gesamtwürdigung nicht eindeutig bestimmen, ist das nächste Kriterium heranzuziehen.
3. Gewöhnlicher Aufenthalt
Hält sich die Unternehmerin überwiegend in Spanien auf, während ihre Aufenthalte in Deutschland nur gelegentlich erfolgen, spricht der gewöhnliche Aufenthalt für Spanien.
Im Beispielsfall wäre sie daher für Zwecke des DBA Deutschland–Spanien als in Spanien ansässig anzusehen, sofern sich die Ansässigkeit nicht bereits aufgrund des Mittelpunkts der Lebensinteressen bestimmen lässt.
Welche steuerlichen Folgen hat die DBA-Ansässigkeit in Spanien?
Obwohl die Unternehmerin aufgrund ihres weiterhin bestehenden deutschen Wohnsitzes grundsätzlich unbeschränkt einkommensteuerpflichtig bleibt, kann ihre abkommensrechtliche Ansässigkeit in Spanien liegen.
Dies wirkt sich insbesondere auf die Besteuerung von Gewinnausschüttungen aus ihrer deutschen GmbH aus.
Nach Art. 10 DBA Deutschland–Spanien steht das Besteuerungsrecht für Dividenden grundsätzlich dem Ansässigkeitsstaat zu. Deutschland kann als Quellenstaat allerdings weiterhin ein begrenztes Besteuerungsrecht haben.
Bei Dividenden an eine in Spanien ansässige natürliche Person beträgt die abkommensrechtlich zulässige deutsche Quellensteuer regelmäßig höchstens 15 % des Bruttobetrags, sofern die weiteren Voraussetzungen erfüllt sind.
Wird zunächst die reguläre deutsche Kapitalertragsteuer einschließlich Solidaritätszuschlag einbehalten, kann unter den gesetzlichen Voraussetzungen eine Entlastung auf den abkommensrechtlich zulässigen Betrag in Betracht kommen.
Wichtig: Die Verlagerung der abkommensrechtlichen Ansässigkeit kann darüber hinaus Auswirkungen auf die Wegzugsbesteuerung nach § 6 AStG haben. Auch bei Beibehaltung eines deutschen Wohnsitzes ist zu prüfen, ob Deutschland durch die Anwendung des DBA sein Besteuerungsrecht hinsichtlich eines späteren Veräußerungsgewinns verliert oder dieses eingeschränkt wird.
Damit kann die Wegzugsbesteuerung unter bestimmten Voraussetzungen bereits durch eine Veränderung der abkommensrechtlichen Ansässigkeit ausgelöst werden.
Ständige Wohnstätte und Mittelpunkt der Lebensinteressen nach DBA
Bei einer Doppelansässigkeit entscheidet die Tie-Breaker-Rule über die Ansässigkeit nach DBA zunächst anhand der ständigen Wohnstätte und anschließend anhand des Mittelpunkts der Lebensinteressen, welchem Vertragsstaat eine Person zuzuordnen ist.
Beide Kriterien sind in Art. 4 Abs. 2 Buchst. a OECD-Musterabkommen geregelt. Ihre Abgrenzung ist insbesondere bei einem Wegzug ins Ausland unter Beibehaltung einer Wohnung in Deutschland von erheblicher praktischer Bedeutung.
Was ist eine ständige Wohnstätte im Sinne des DBA?
Eine ständige Wohnstätte liegt vor, wenn dem Steuerpflichtigen eine Wohnung dauerhaft zur Verfügung steht und diese in seinen allgemeinen Lebensrhythmus einbezogen ist.
Dabei kommt es nicht darauf an, ob die Wohnung im Eigentum des Steuerpflichtigen steht oder angemietet wurde. Entscheidend sind vielmehr die tatsächliche Verfügbarkeit und die Art der Nutzung.
Eine ständige Wohnstätte kann daher insbesondere bei einer selbst genutzten Eigentumswohnung, einer dauerhaft angemieteten Wohnung oder einem regelmäßig genutzten Einfamilienhaus vorliegen.
Die ständige Wohnstätte nach Art. 4 Abs. 2 DBA ist allerdings nicht ohne Weiteres mit dem steuerlichen Wohnsitz nach § 8 AO gleichzusetzen. Die Voraussetzungen sind eigenständig nach dem jeweiligen Abkommen auszulegen.
Beispiel: Ein Steuerpflichtiger zieht nach Österreich und begründet dort seinen Lebensmittelpunkt. Seine bisherige Eigentumswohnung in Deutschland behält er und nutzt sie regelmäßig bei beruflichen Aufenthalten und Familienbesuchen.
In diesem Fall kann auch die deutsche Wohnung weiterhin eine ständige Wohnstätte im Sinne des DBA darstellen.
Steht dem Steuerpflichtigen dagegen ausschließlich in Österreich eine ständige Wohnstätte zur Verfügung, ist er bereits aufgrund dieses ersten Kriteriums für Abkommenszwecke in Österreich ansässig.
Mittelpunkt der Lebensinteressen: Persönliche und wirtschaftliche Beziehungen
Verfügt der Steuerpflichtige in beiden Vertragsstaaten über eine ständige Wohnstätte, kommt es auf den Mittelpunkt der Lebensinteressen an.
Maßgeblich ist, zu welchem Staat die engeren persönlichen und wirtschaftlichen Beziehungen bestehen.
Zu den persönlichen Beziehungen zählen insbesondere die familiären Verhältnisse, der gewöhnliche Aufenthaltsort des Ehepartners und der Kinder, soziale Kontakte sowie die Einbindung in das gesellschaftliche Leben.
Die wirtschaftlichen Beziehungen umfassen beispielsweise den Ort der beruflichen Tätigkeit, unternehmerische Beteiligungen, Immobilienvermögen und sonstige wirtschaftliche Interessen.
Persönliche und wirtschaftliche Beziehungen sind grundsätzlich gleichrangig und im Rahmen einer Gesamtwürdigung zu gewichten. Entscheidend ist, zu welchem Staat unter Berücksichtigung sämtlicher Umstände die engeren Beziehungen bestehen.
Eine pauschale Vorrangregel zugunsten der familiären oder wirtschaftlichen Beziehungen besteht nicht.
Welche Bedeutung hat der Umzug der Familie?
Besondere Bedeutung kommt in der Praxis dem gemeinsamen Umzug mit Ehepartner und Kindern zu.
Verlegt ein Arbeitnehmer seinen Wohnsitz gemeinsam mit seiner Familie dauerhaft ins Ausland und übt er dort seine berufliche Tätigkeit aus, spricht dies regelmäßig für eine Verlagerung des Mittelpunkts der Lebensinteressen.
Die Finanzverwaltung geht im BMF-Schreiben vom 12. Dezember 2023 bei einer unbefristeten Entsendung eines Arbeitnehmers mit Familienbegleitung grundsätzlich davon aus, dass sich der Mittelpunkt der Lebensinteressen im ausländischen Tätigkeitsstaat befindet.
Anders kann die Beurteilung ausfallen, wenn die Familie weiterhin in Deutschland lebt, während der Steuerpflichtige lediglich aus beruflichen Gründen im Ausland tätig ist.
Auch in diesen Fällen ist jedoch stets eine Würdigung der konkreten persönlichen und wirtschaftlichen Verhältnisse erforderlich.
Was gilt bei engen Beziehungen zu beiden Staaten?
Nicht immer lässt sich der Mittelpunkt der Lebensinteressen eindeutig bestimmen.
Dies kann beispielsweise der Fall sein, wenn ein Unternehmer mit seiner Familie im Ausland lebt, gleichzeitig aber weiterhin erhebliche wirtschaftliche Interessen in Deutschland unterhält.
Eine wertvolle Beteiligung an einer deutschen Kapitalgesellschaft kann dabei ein wesentliches wirtschaftliches Anknüpfungsmerkmal darstellen. Sie führt jedoch nicht automatisch dazu, dass sich der Mittelpunkt der Lebensinteressen weiterhin in Deutschland befindet.
Können die engeren persönlichen und wirtschaftlichen Beziehungen auch nach einer Gesamtwürdigung nicht eindeutig einem Vertragsstaat zugeordnet werden, ist nach Art. 4 Abs. 2 Buchst. b OECD-MA auf den gewöhnlichen Aufenthalt abzustellen.
Für die steuerliche Beratungspraxis ist deshalb entscheidend, die persönlichen und wirtschaftlichen Beziehungen frühzeitig zu dokumentieren. Insbesondere bei einem Wegzug unter Beibehaltung deutscher Immobilien oder Unternehmensbeteiligungen sollte die Ansässigkeit nach DBA sorgfältig geprüft werden.
Gewöhnlicher Aufenthalt, Staatsangehörigkeit und Verständigungsverfahren als letzter Anknüpfungspunkt der Ansässigkeit nach DBA
Lässt sich die abkommensrechtliche Ansässigkeit weder anhand der ständigen Wohnstätte noch anhand des Mittelpunkts der Lebensinteressen eindeutig bestimmen, sieht Art. 4 Abs. 2 OECD-Musterabkommen weitere Kriterien vor.
Diese werden in einer festgelegten Reihenfolge geprüft. Dabei kommt zunächst dem gewöhnlichen Aufenthalt und anschließend der Staatsangehörigkeit Bedeutung zu.
Gewöhnlicher Aufenthalt nach Art. 4 Abs. 2 Buchst. b OECD-MA
Kann nicht bestimmt werden, in welchem Vertragsstaat der Steuerpflichtige den Mittelpunkt seiner Lebensinteressen hat, oder verfügt er in keinem der beiden Staaten über eine ständige Wohnstätte, ist auf den gewöhnlichen Aufenthalt abzustellen.
Entscheidend ist, in welchem Staat sich die Person nach den tatsächlichen Verhältnissen regelmäßig aufhält.
Dabei sind insbesondere die Häufigkeit, Dauer und Regelmäßigkeit der Aufenthalte zu berücksichtigen. Die Beurteilung erfolgt anhand eines ausreichend langen, repräsentativen Zeitraums.
Der gewöhnliche Aufenthalt im Sinne des DBA ist dabei eigenständig auszulegen und nicht ohne Weiteres mit dem gewöhnlichen Aufenthalt nach § 9 AO gleichzusetzen.
Beispiel:
Ein Unternehmer besitzt Wohnungen in Deutschland und Spanien. Seine persönlichen und wirtschaftlichen Beziehungen sind so eng mit beiden Staaten verbunden, dass sich der Mittelpunkt seiner Lebensinteressen nicht eindeutig bestimmen lässt.
Er hält sich jedoch regelmäßig etwa 250 Tage jährlich in Spanien und lediglich 115 Tage in Deutschland auf.
Unter diesen Umständen spricht der gewöhnliche Aufenthalt grundsätzlich für Spanien, sofern die tatsächlichen Aufenthaltsverhältnisse über einen repräsentativen Zeitraum dieses Ergebnis bestätigen.
Eine starre 183-Tage-Grenze enthält Art. 4 Abs. 2 OECD-MA für die Bestimmung des gewöhnlichen Aufenthalts allerdings nicht.
Staatsangehörigkeit als weiteres Entscheidungskriterium und vorletztes Kriterium der Ansässigkeit nach DBA
Hat der Steuerpflichtige seinen gewöhnlichen Aufenthalt in beiden Vertragsstaaten oder in keinem der beiden Staaten, kommt es nach Art. 4 Abs. 2 Buchst. c OECD-MA auf seine Staatsangehörigkeit an.
Ist er ausschließlich Staatsangehöriger eines Vertragsstaats, gilt er für Zwecke des DBA als in diesem Staat ansässig.
Die Staatsangehörigkeit ist somit ein nachrangiges Kriterium. Sie wird erst berücksichtigt, wenn die vorherigen Prüfungsschritte zu keinem eindeutigen Ergebnis geführt haben.
Verständigungsverfahren bei weiterhin ungeklärter Ansässigkeit
Ist der Steuerpflichtige Staatsangehöriger beider Vertragsstaaten oder keines der beiden Staaten, lässt sich die Ansässigkeit auch anhand der Staatsangehörigkeit nicht bestimmen.
In diesem Fall sieht Art. 4 Abs. 2 Buchst. d OECD-MA vor, dass die zuständigen Behörden der beiden Vertragsstaaten die Frage im gegenseitigen Einvernehmen regeln.
Das sogenannte Verständigungsverfahren dient dazu, eine einheitliche abkommensrechtliche Zuordnung herbeizuführen und dadurch Konflikte zwischen den beteiligten Staaten zu vermeiden.
Wichtig: Die dargestellte Prüfungsreihenfolge entspricht dem OECD-Musterabkommen. Für die konkrete steuerliche Beurteilung sind stets die Regelungen des jeweils anwendbaren Doppelbesteuerungsabkommens maßgeblich.
Steuerliche Folgen der Ansässigkeit nach DBA: Dividenden und Quellensteuer
Die abkommensrechtliche Ansässigkeit hat unmittelbare Auswirkungen auf die Besteuerung grenzüberschreitender Einkünfte. Besonders relevant ist dies für Unternehmer und Gesellschafter, die nach einem Wegzug ins Ausland weiterhin an einer deutschen GmbH beteiligt sind.
Wird der Gesellschafter nach dem einschlägigen Doppelbesteuerungsabkommen als im Ausland ansässig behandelt, kann Deutschland sein Besteuerungsrecht für Gewinnausschüttungen regelmäßig nur noch eingeschränkt ausüben.
Besteuerung von Dividenden nach Art. 10 DBA
Nach Art. 10 OECD-Musterabkommen dürfen Dividenden grundsätzlich im Ansässigkeitsstaat des Anteilseigners besteuert werden.
Allerdings kann auch der Staat, in dem die ausschüttende Kapitalgesellschaft ansässig ist, ein begrenztes Besteuerungsrecht behalten. Dieses wird als Quellenbesteuerungsrecht bezeichnet.
Bei natürlichen Personen sehen zahlreiche deutsche Doppelbesteuerungsabkommen eine Begrenzung der Quellensteuer auf 15 % des Bruttobetrags der Dividende vor.
Die konkrete Höhe richtet sich jedoch nach dem jeweiligen DBA. Einzelne Abkommen enthalten abweichende Quellensteuersätze.
Beispiel: Gewinnausschüttung einer deutschen GmbH an einen in Spanien ansässigen Gesellschafter
Ein Gesellschafter hält Anteile an einer deutschen GmbH. Er besitzt weiterhin eine Wohnung in Deutschland, ist nach der Tie-Breaker-Rule des DBA Deutschland–Spanien jedoch in Spanien ansässig.
Die deutsche GmbH schüttet eine Dividende von 100.000 € aus.
Nach Art. 10 Abs. 2 Buchst. b DBA Deutschland–Spanien darf Deutschland bei Vorliegen der Abkommensvoraussetzungen grundsätzlich eine Quellensteuer von höchstens 15 % erheben.
Die deutsche GmbH behält zunächst Kapitalertragsteuer einschließlich Solidaritätszuschlag ein.
Berechnung der Quellensteuerbelastung
| Bruttodividende | 100.000,00 € |
| Kapitalertragsteuer (25 %) | 25.000,00 € |
| Solidaritätszuschlag (5,5 % der Kapitalertragsteuer) | 1.375,00 € |
| Gesamter Steuerabzug (26,375 %) | 26.375,00 € |
| Abkommensrechtlich zulässige Quellensteuer (15 %) | 15.000,00 € |
| Möglicher Erstattungsbetrag | 11.375,00 € |
Der Gesellschafter kann somit unter den gesetzlichen Voraussetzungen eine Erstattung von 11.375 € beantragen. Die endgültige deutsche Quellensteuerbelastung beträgt in diesem Beispiel 15.000 €. Wie das Erstattungsverfahren angestoßen wird und welche Voraussetzungen bestehen, finden Sie in diesem Beitrag: Erstattung der Kapitalertragsteuer bei Steuerausländern | Marian Schildhorn Steuerberatungsgesellschaft Ltd
Erstattung der Kapitalertragsteuer beim Bundeszentralamt für Steuern
Wurde auf eine Dividende eine höhere deutsche Kapitalertragsteuer einbehalten, als nach dem einschlägigen DBA zulässig ist, kommt eine Entlastung nach § 50c EStG in Betracht.
Der Antrag auf Erstattung wird grundsätzlich beim Bundeszentralamt für Steuern (BZSt) gestellt.
Dabei muss insbesondere nachgewiesen werden, dass der Anteilseigner im anderen Vertragsstaat ansässig und zur Inanspruchnahme der Abkommensvergünstigungen berechtigt ist.
Eine Ansässigkeitsbescheinigung der ausländischen Steuerbehörde ist hierfür regelmäßig erforderlich.
Besonderheiten bei einer Holdinggesellschaft
Werden die Anteile an der deutschen GmbH nicht unmittelbar von einer natürlichen Person, sondern über eine ausländische Holdinggesellschaft gehalten, können andere Quellensteuersätze oder weitergehende Entlastungsmöglichkeiten bestehen.
Innerhalb der Europäischen Union kann insbesondere die Mutter-Tochter-Richtlinie in Verbindung mit § 43b EStG relevant sein.
Eine vollständige Entlastung von der deutschen Kapitalertragsteuer setzt jedoch voraus, dass sämtliche gesetzlichen Voraussetzungen erfüllt sind.
Dabei sind insbesondere die Anforderungen des § 50d Abs. 3 EStG zur Verhinderung missbräuchlicher Gestaltungen zu beachten.
Hinweis: Bei einem weiterhin in Deutschland unbeschränkt steuerpflichtigen Gesellschafter ist die innerstaatliche steuerliche Behandlung zusätzlich zu prüfen. Die abkommensrechtliche Begrenzung des Quellenbesteuerungsrechts darf nicht ohne Weiteres mit einem endgültigen deutschen Steueranspruch von 15 % gleichgesetzt werden. Die dargestellte Erstattung ist daher insbesondere für Fälle maßgeblich, in denen Deutschland die Dividende abkommensrechtlich nur als Quellenstaat besteuern darf.
Ansässigkeit nach DBA und Wegzugsbesteuerung
Die Verlagerung der abkommensrechtlichen Ansässigkeit ins Ausland kann nicht nur Auswirkungen auf die Besteuerung laufender Einkünfte haben. Unter bestimmten Voraussetzungen kann sie auch die Wegzugsbesteuerung nach § 6 Außensteuergesetz (AStG) auslösen.
Besonders relevant ist dies für Gesellschafter einer deutschen GmbH, die ihren Lebensmittelpunkt ins Ausland verlegen, aber weiterhin über eine Wohnung in Deutschland verfügen.
Wegzugsbesteuerung trotz Wohnsitz in Deutschland?
Die Wegzugsbesteuerung setzt nicht zwingend voraus, dass die unbeschränkte Einkommensteuerpflicht in Deutschland endet.
Nach § 6 Abs. 1 Satz 1 Nr. 3 AStG kann die Wegzugsbesteuerung auch dann ausgelöst werden, wenn das deutsche Besteuerungsrecht hinsichtlich des Gewinns aus der Veräußerung von Anteilen im Sinne des § 17 EStG ausgeschlossen oder beschränkt wird.
Eine solche Beschränkung kann insbesondere durch die Anwendung eines Doppelbesteuerungsabkommens eintreten.
Beispiel:
Ein Unternehmer hält 100 % der Anteile an einer deutschen GmbH. Er besitzt ein Einfamilienhaus in Deutschland und verlegt seinen Lebensmittelpunkt gemeinsam mit seiner Familie nach Spanien.
Das deutsche Einfamilienhaus behält er weiterhin und nutzt es regelmäßig.
Aufgrund seines inländischen Wohnsitzes bleibt der Unternehmer grundsätzlich nach § 1 Abs. 1 EStG unbeschränkt einkommensteuerpflichtig.
Nach der Tie-Breaker-Rule des DBA Deutschland–Spanien kann er jedoch als in Spanien ansässig gelten.
Wird dadurch das deutsche Besteuerungsrecht hinsichtlich eines späteren Veräußerungsgewinns aus den GmbH-Anteilen ausgeschlossen oder beschränkt, kann dies den Tatbestand des § 6 Abs. 1 Satz 1 Nr. 3 AStG erfüllen.
Dabei ist insbesondere Art. 13 des einschlägigen DBA zu prüfen. Denn nicht jede Verlagerung der abkommensrechtlichen Ansässigkeit führt automatisch zum Verlust des deutschen Besteuerungsrechts.
Welche Folgen hat die Wegzugsbesteuerung?
Sind die Voraussetzungen des § 6 AStG erfüllt, wird grundsätzlich eine fiktive Veräußerung der betroffenen Kapitalgesellschaftsanteile zum gemeinen Wert unterstellt.
Dadurch können die bis zu diesem Zeitpunkt entstandenen stillen Reserven der Besteuerung unterliegen, obwohl der Gesellschafter seine Anteile tatsächlich nicht verkauft hat und ihm kein Veräußerungserlös zufließt.
Für die Ermittlung des gemeinen Werts ist regelmäßig eine Unternehmensbewertung erforderlich.
Unter den gesetzlichen Voraussetzungen kann die festgesetzte Steuer auf Antrag in sieben gleichen Jahresraten entrichtet werden. Auch eine spätere Rückkehr nach Deutschland kann unter bestimmten Voraussetzungen steuerliche Auswirkungen haben.
Weitere Einzelheiten zu den Voraussetzungen, der Berechnung und den Zahlungserleichterungen erläutern wir in unserem Beitrag zur Wegzugsbesteuerung nach § 6 AStG.
Ansässigkeit vor dem Wegzug prüfen
Gerade bei einem Wegzug unter Beibehaltung eines deutschen Wohnsitzes sollte frühzeitig untersucht werden, ob und zu welchem Zeitpunkt sich die abkommensrechtliche Ansässigkeit verändert.
Neben den persönlichen und wirtschaftlichen Beziehungen sind dabei insbesondere die Regelungen des jeweiligen DBA über die Besteuerung von Veräußerungsgewinnen zu berücksichtigen.
Eine sorgfältige Prüfung kann verhindern, dass die Verlagerung des Mittelpunkts der Lebensinteressen unbeabsichtigt steuerliche Folgen für bestehende Unternehmensbeteiligungen auslöst.
Fazit: Die Ansässigkeit nach DBA entscheidet über die Besteuerungsrechte
Die Ansässigkeit nach einem Doppelbesteuerungsabkommen ist ein zentraler Bestandteil der steuerlichen Beurteilung grenzüberschreitender Sachverhalte. Sie bestimmt maßgeblich, welcher Staat als Ansässigkeitsstaat gilt und wie die Besteuerungsrechte zwischen den Vertragsstaaten verteilt werden.
Besteht eine steuerliche Ansässigkeit in beiden Staaten, erfolgt die Zuordnung anhand der Tie-Breaker-Rule. Dabei werden die ständige Wohnstätte, der Mittelpunkt der Lebensinteressen, der gewöhnliche Aufenthalt und die Staatsangehörigkeit in einer festgelegten Reihenfolge geprüft.
Besondere Aufmerksamkeit ist geboten, wenn der Steuerpflichtige seinen Lebensmittelpunkt ins Ausland verlegt, aber weiterhin eine Wohnung oder Unternehmensbeteiligungen in Deutschland besitzt.
Denn die Ansässigkeit nach DBA kann sich verändern, obwohl die unbeschränkte Einkommensteuerpflicht in Deutschland fortbesteht. Dies kann erhebliche Auswirkungen auf die Besteuerung von Arbeitslohn, Dividenden und Veräußerungsgewinnen sowie auf die Wegzugsbesteuerung nach § 6 AStG haben.
Entscheidend ist deshalb stets eine sorgfältige Prüfung der persönlichen und wirtschaftlichen Verhältnisse sowie der konkreten Regelungen des anwendbaren Doppelbesteuerungsabkommens.
Steuerliche Beratung zur Ansässigkeit nach DBA
Sie planen einen Wegzug ins Ausland, verfügen über Wohnsitze in mehreren Staaten oder möchten klären, welchem Staat nach einem Doppelbesteuerungsabkommen das Besteuerungsrecht zusteht?
Als Steuerberater und Fachberater für Internationales Steuerrecht unterstütze ich Sie bei der Prüfung Ihrer steuerlichen Ansässigkeit, der Anwendung der Tie-Breaker-Rule und der Beurteilung möglicher steuerlicher Folgen.
Dies gilt insbesondere bei grenzüberschreitenden Unternehmensbeteiligungen, ausländischen Einkünften und einem geplanten Wegzug unter Beibehaltung wirtschaftlicher Interessen in Deutschland.
Nehmen Sie gerne Kontakt mit mir auf, um Ihre individuelle steuerliche Situation zu besprechen.
Alle Beiträge der Kategorie „Internationales Steuerrecht“
Grenzgänger Doppelbesteuerungsabkommen
Besteuerung Grenzgänger anhand Doppelbesteuerungsabkommen Der Beitrag beleuchtet die Besteuerung von Grenzgänger anhand des Doppelbesteuerungsabkommens mit der Schweiz. Dabei steht die Besteuerung des Arbeitslohns im Vordergrund und wie die Grenzgänger Regelung Auswirkung auf die Besteuerungsrechte Weiterlesen [...]
Progressionsvorbehalt bei Auslandseinkünften
Wer in Deutschland steuerpflichtig ist und gleichzeitig Einkünfte aus dem Ausland erzielt, muss prüfen, welchem Staat nach dem jeweiligen Doppelbesteuerungsabkommen (DBA) das Besteuerungsrecht zusteht. In vielen Fällen werden die ausländischen Einkünfte in Deutschland von Weiterlesen [...]
Hinterlasse einen Kommentar