Deutsche Unternehmen, die im Ausland tätig werden, können dort eine steuerliche Betriebsstätte begründen. Dies kann erhebliche steuerliche Folgen haben, da der ausländische Staat regelmäßig die Gewinne besteuern darf, die der Betriebsstätte zuzurechnen sind. Eine Betriebsstätte im Ausland kann dabei nicht nur durch eine klassische Niederlassung oder Zweigniederlassung entstehen. Auch Büroräume, Produktionsstätten, Baustellen oder unter bestimmten Voraussetzungen die Tätigkeit von Mitarbeitern im Ausland können eine Betriebsstätte begründen.
Ob tatsächlich eine Betriebsstätte vorliegt, richtet sich zunächst nach dem nationalen Steuerrecht und bei grenzüberschreitenden Sachverhalten zusätzlich nach dem jeweils anwendbaren Doppelbesteuerungsabkommen (DBA). Dabei können sich die Voraussetzungen voneinander unterscheiden.
Für international tätige Unternehmen ist es daher wichtig, bereits vor Aufnahme einer dauerhaften Tätigkeit im Ausland zu prüfen, ob dort eine Betriebsstätte entsteht und welche steuerlichen Pflichten damit verbunden sind.
Wann liegt eine Betriebsstätte im Ausland vor?
Ob ein deutsches Unternehmen durch seine Tätigkeit im Ausland eine Betriebsstätte begründet, muss grundsätzlich in zwei Schritten geprüft werden. Zunächst ist nach dem nationalen Steuerrecht zu beurteilen, ob eine Betriebsstätte vorliegt. Besteht mit dem betreffenden Staat ein Doppelbesteuerungsabkommen, ist anschließend zu prüfen, ob auch die Voraussetzungen des dort geregelten Betriebsstättenbegriffs erfüllt sind.
Betriebsstätte nach § 12 AO
In der steuerrechtlichen Terminologie des internationalen Steuerrechts ist die Betriebsstätte eine (feste) örtliche Einrichtung, die auf eine gewisse Dauer angelegt, in einen Betrieb eingebettet ist und demselben dient. Gemeinhin ist die Betriebsstätte i.d.R. der Teil eines Betriebes (Unternehmens), der bestimmte Funktionen erfüllt und diese mit einer gewissen Selbständigkeit und Planmäßigkeit innerhalb des Gesamtunternehmens ausgestattet sind, wobei allerdings nicht jeder Betriebsteil eine Betriebsstätte bilden muss.
Eine Betriebsstätte ist nach § 12 Satz 1 AO jede feste Geschäftseinrichtung oder Anlage, die der Tätigkeit eines Unternehmens dient, also für eine gewisse Dauer unternehmerisch genutzt werden kann. Die Definition einer Betriebsstätte gemäß § 12 Satz 1 AO ist dabei grundlegend für das Steuerrecht. Wenn ein deutsches Unternehmen eine Betriebsstätte im Ausland errichtet oder wenn ein Unternehmen im Ausland eine Niederlassung unterhält, entstehen komplexe steuerliche Fragestellungen.
Für das Vorliegen einer Betriebsstätte kommt es insbesondere darauf an, ob eine feste Geschäftseinrichtung besteht, diese der unternehmerischen Tätigkeit dient und das Unternehmen über eine hinreichende, nicht nur vorübergehende Verfügungsmacht verfügt. Die einzelnen Voraussetzungen sind dabei nicht isoliert, sondern im Rahmen einer Gesamtwürdigung des jeweiligen Einzelfalls zu beurteilen.
Eine Betriebsstätte setzt deshalb nicht zwingend voraus, dass das Unternehmen Eigentümer oder Mieter eigener Büroräume im Ausland ist. Auch die Nutzung fremder Räumlichkeiten kann ausreichen, wenn dem Unternehmen dort eine ausreichend verfestigte und selbständige Nutzungsmöglichkeit zur Verfügung steht. Ein bloß gelegentliches Tätigwerden in den Räumen eines Kunden oder Geschäftspartners genügt dagegen grundsätzlich nicht.
Betriebsstätte nach dem Doppelbesteuerungsabkommen
Besteht zwischen Deutschland und dem ausländischen Staat ein Doppelbesteuerungsabkommen, muss zusätzlich der Betriebsstättenbegriff des jeweiligen DBA geprüft werden. Dieser orientiert sich häufig an Art. 5 OECD-Musterabkommen.
Danach liegt grundsätzlich eine Betriebsstätte vor, wenn eine feste Geschäftseinrichtung besteht, durch die die Geschäftstätigkeit des Unternehmens ganz oder teilweise ausgeübt wird. Der abkommensrechtliche Betriebsstättenbegriff kann damit enger sein als der innerstaatliche Begriff des § 12 AO. Während nach § 12 AO eine Geschäftseinrichtung der Unternehmenstätigkeit dienen muss, verlangt Art. 5 Abs. 1 OECD-MA grundsätzlich, dass die Geschäftstätigkeit dort tatsächlich ganz oder teilweise ausgeübt wird.
Diese Unterscheidung ist bei einer Betriebsstätte im Ausland besonders wichtig. Denn das jeweilige DBA entscheidet letztlich darüber, ob und in welchem Umfang der ausländische Staat die einer Betriebsstätte zuzurechnenden Unternehmensgewinne besteuern darf.
Wann die Gewinne einer Betriebsstätte im Ausland in Deutschland steuerfrei gestellt sind, erfahren Sie in diesem Video:
Voraussetzungen einer festen Geschäftseinrichtung
Eine Betriebsstätte im Ausland setzt regelmäßig voraus, dass dem Unternehmen eine feste Geschäftseinrichtung zur Verfügung steht. Dabei kommt es nicht zwingend auf klassische Büroräume an. Auch andere Einrichtungen können grundsätzlich eine Betriebsstätte darstellen, wenn sie einen ausreichenden örtlichen und zeitlichen Bezug zur unternehmerischen Tätigkeit aufweisen.
Dauer der Tätigkeit
Für die erforderliche zeitliche Festigkeit spielt insbesondere die Dauer der Nutzung eine Rolle. Nach der Rechtsprechung spricht eine Tätigkeit von mehr als sechs Monaten regelmäßig für eine hinreichende Dauerhaftigkeit.
Nach dem BMF-Entwurf vom 13. Februar 2026 soll außerdem berücksichtigt werden, für welchen Zeitraum die Tätigkeit von Beginn an geplant war. Danach kann die erforderliche zeitliche Festigkeit auch dann vorliegen, wenn die Nutzung ursprünglich für mindestens sechs Monate vorgesehen war, tatsächlich aber früher beendet wird.
Die Dauer ist jedoch nicht isoliert zu betrachten. Entscheidend bleibt eine Gesamtwürdigung der konkreten Tätigkeit und ihrer Verbindung zum jeweiligen Ort.
Verfügungsmacht über die Geschäftseinrichtung
Von besonderer Bedeutung ist außerdem, ob das Unternehmen über die Räumlichkeiten oder Einrichtungen tatsächlich verfügen kann. Eigentum oder ein eigener Mietvertrag sind hierfür nicht zwingend erforderlich.
Auch bei der Nutzung fremder Räume kann eine ausreichende Verfügungsmacht bestehen. Entscheidend ist insbesondere, ob das Unternehmen einen eigenständigen und verlässlichen Zugang zu einem Arbeitsbereich besitzt und diesen für seine Tätigkeit nutzen kann. Dies kann beispielsweise auch bei längerfristigem Desk-Sharing relevant werden.
Allein die Tatsache, dass Mitarbeiter oder Unternehmer regelmäßig in den Räumen eines Kunden tätig werden, begründet dagegen noch keine Betriebsstätte. Erforderlich ist vielmehr eine hinreichend gefestigte Nutzungsmöglichkeit.
Abgrenzung zur Geschäftsleitungsbetriebsstätte
Von der klassischen Betriebsstätte in Form einer festen Geschäftseinrichtung ist die Geschäftsleitungsbetriebsstätte zu unterscheiden. Nach § 12 Satz 2 Nr. 1 AO gilt auch die Stätte der Geschäftsleitung als Betriebsstätte.
Praxishinweis: Eine feste Geschäftseinrichtung ist bei einer Geschäftsleitungsbetriebsstätte nicht erforderlich, dies kann auch die Privatwohnung des Geschäftsführers sein.
Entscheidend ist dabei insbesondere, wo die für die laufende Geschäftsführung wesentlichen Entscheidungen tatsächlich getroffen werden. Nach der aktuellen Verwaltungsauffassung kommt den laufenden Tagesgeschäften besondere Bedeutung zu. Außergewöhnliche oder grundlegende unternehmenspolitische Entscheidungen sind hiervon abzugrenzen.
Dies kann bei grenzüberschreitenden Sachverhalten erhebliche Bedeutung haben. Wird beispielsweise eine ausländische Gesellschaft tatsächlich von Deutschland aus geleitet oder werden die laufenden Geschäftsführungsentscheidungen eines deutschen Unternehmens dauerhaft aus dem Ausland getroffen, können sich hieraus zusätzliche steuerliche Anknüpfungspunkte ergeben.
Dabei ist zwischen der Frage, ob eine Geschäftsleitungsbetriebsstätte besteht, und der Frage nach dem steuerlichen Ort der Geschäftsleitung zu unterscheiden. Der Ort der Geschäftsleitung kann insbesondere für die unbeschränkte Steuerpflicht einer Gesellschaft von entscheidender Bedeutung sein.
Weitere Informationen hierzu finden Sie in meinem Beitrag zum Ort der Geschäftsleitung.
Betriebsstätte durch Homeoffice im Ausland
Besondere praktische Bedeutung hat die Frage, ob ein Mitarbeiter, Geschäftsführer oder Unternehmer durch die Tätigkeit im Homeoffice eine Betriebsstätte im Ausland begründen kann.
Nach der deutschen Verwaltungsauffassung führt die Tätigkeit eines Arbeitnehmers im häuslichen Homeoffice grundsätzlich nicht zu einer Betriebsstätte des Arbeitgebers. Maßgeblich ist insbesondere, dass der Arbeitgeber regelmäßig keine ausreichende Verfügungsmacht über die privaten Räumlichkeiten des Arbeitnehmers besitzt. Dies gilt grundsätzlich auch dann, wenn der Arbeitgeber Kosten für das Homeoffice übernimmt.
Anders kann die Beurteilung insbesondere ausfallen, wenn im Homeoffice Leitungsfunktionen ausgeübt werden. Werden von dort dauerhaft wesentliche Entscheidungen der laufenden Geschäftsführung getroffen, ist zusätzlich zu prüfen, ob eine Geschäftsleitungsbetriebsstätte vorliegt.
Neue OECD-Grundsätze zum Homeoffice
Auch auf Ebene der OECD hat das Thema erheblich an Bedeutung gewonnen. Der OECD-Musterkommentar wurde 2025 um ausführliche Aussagen zu grenzüberschreitenden Homeoffice-Tätigkeiten ergänzt.
Danach ist insbesondere relevant, in welchem Umfang das Homeoffice tatsächlich für die Tätigkeit genutzt wird und ob für die Tätigkeit von diesem Ort geschäftliche Gründe bestehen. Die neuen OECD-Grundsätze sehen dabei eine 50-%-Schwelle innerhalb eines Zwölfmonatszeitraums vor. Selbst bei Überschreiten dieser Schwelle soll eine Betriebsstätte jedoch nur in Betracht kommen, wenn die Tätigkeit im Homeoffice aus geschäftlichen Gründen erfolgt. Reine Kostenersparnisse oder der Wunsch nach flexiblen Arbeitsformen sollen hierfür nicht ausreichen.
Für deutsche Unternehmen bedeutet dies allerdings nicht, dass die 50-%-Grenze ohne Weiteres auf jedes bestehende Doppelbesteuerungsabkommen übertragen werden kann. Bei der Auslegung älterer DBA ist insbesondere zu berücksichtigen, welche Fassung des OECD-Musterkommentars für die Auslegung herangezogen werden kann. Der Fachbeitrag weist ausdrücklich darauf hin, dass die neuen Homeoffice-Kriterien über eine bloße Klarstellung hinausgehen und ihre Anwendung auf bestehende DBA deshalb zweifelhaft sein kann.
Bei dauerhaftem Homeoffice eines Mitarbeiters oder Geschäftsführers im Ausland sollte daher stets das konkrete Doppelbesteuerungsabkommen geprüft werden.
Vertreterbetriebsstätte im Ausland
Eine Betriebsstätte kann nicht nur durch eigene Geschäftsräume oder andere feste Einrichtungen entstehen. Unter bestimmten Voraussetzungen kann auch die Tätigkeit einer Person im Ausland dazu führen, dass dort eine sogenannte Vertreterbetriebsstätte begründet wird.
Dabei ist zwischen dem ständigen Vertreter nach § 13 AO und der Vertreterbetriebsstätte nach dem jeweiligen Doppelbesteuerungsabkommen zu unterscheiden. Die Voraussetzungen sind nicht vollständig deckungsgleich und müssen deshalb bei grenzüberschreitenden Sachverhalten getrennt geprüft werden.
Nach den Regelungen des OECD-Musterabkommens kann insbesondere relevant sein, ob eine Person für das Unternehmen im Ausland tätig wird und dort eine hinreichend starke Rolle beim Abschluss von Verträgen für das Unternehmen einnimmt. Ob tatsächlich eine Vertreterbetriebsstätte entsteht, richtet sich jedoch nach dem konkret anwendbaren DBA.
Eine Vertreterbetriebsstätte kann grundsätzlich auch dann vorliegen, wenn das Unternehmen im betreffenden Staat keine eigenen Geschäftsräume unterhält. Umgekehrt schließt eine bereits bestehende feste Geschäftseinrichtung die Prüfung der Vertreterregelungen nicht in jedem Fall aus.
Gerade bei Vertriebsmitarbeitern, Handelsvertretern oder anderen Personen, die dauerhaft für ein Unternehmen im Ausland tätig werden, sollte daher geprüft werden, ob neben einer klassischen Betriebsstätte auch eine Vertreterbetriebsstätte entstehen kann.
Bau- und Montagebetriebsstätten im Ausland
Besondere Regelungen gelten für Bauausführungen und Montagen im Ausland. Ob hierdurch eine Betriebsstätte entsteht, hängt insbesondere von der Dauer des jeweiligen Projekts ab.
Nach deutschem Steuerrecht können Bauausführungen und Montagen nach § 12 Satz 2 Nr. 8 AO eine Betriebsstätte begründen, wenn sie länger als sechs Monate dauern. Bei der Berechnung der Dauer können unter anderem der Beginn der Arbeiten, Unterbrechungen, zusammenhängende Projekte sowie Tätigkeiten von Subunternehmern von Bedeutung sein.
Bei Tätigkeiten im Ausland ist allerdings zusätzlich das jeweilige Doppelbesteuerungsabkommen zu prüfen. Die dort vorgesehene zeitliche Grenze kann von der deutschen Sechsmonatsfrist abweichen. Art. 5 Abs. 3 OECD-Musterabkommen sieht beispielsweise für Bauausführungen und Montagen grundsätzlich eine Dauer von mehr als zwölf Monaten vor.
Mehrere zeitlich aufeinanderfolgende Bau- oder Montageprojekte sind dabei nicht automatisch zusammenzurechnen. Abkommensrechtlich kann insbesondere entscheidend sein, ob zwischen den einzelnen Tätigkeiten ein technischer oder organisatorischer Zusammenhang besteht.
Für deutsche Bau-, Anlagenbau- und Montageunternehmen sollte deshalb bereits vor Beginn eines längerfristigen Auslandsprojekts geprüft werden, ab welchem Zeitpunkt im Tätigkeitsstaat eine Betriebsstätte entsteht.
Hilfstätigkeiten und vorbereitende Tätigkeiten von Betriebsstätten im Ausland
Nicht jede Tätigkeit in einer festen Geschäftseinrichtung führt auch nach einem Doppelbesteuerungsabkommen zu einer Betriebsstätte. Eine wichtige Ausnahme besteht für Tätigkeiten, die lediglich vorbereitender Art sind oder eine Hilfstätigkeit darstellen.
Hier zeigt sich erneut ein Unterschied zwischen dem deutschen Betriebsstättenbegriff und dem Abkommensrecht. Nach der im bereitgestellten Beitrag dargestellten Auffassung können auch Hilfstätigkeiten für eine Betriebsstätte nach § 12 AO ausreichen. Nach Art. 5 OECD-MA kann dagegen eine Ausnahme greifen, wenn in der Geschäftseinrichtung ausschließlich vorbereitende Tätigkeiten oder Hilfstätigkeiten ausgeübt werden.
Ob lediglich eine Hilfstätigkeit vorliegt, hängt von der Funktion der Tätigkeit innerhalb des konkreten Unternehmens ab. Entscheidend ist insbesondere, ob die Tätigkeit einen wesentlichen Bestandteil der eigentlichen Geschäftstätigkeit darstellt oder dieser lediglich unterstützend dient. Eine Tätigkeit kann daher bei einem Unternehmen zur Haupttätigkeit gehören, während dieselbe Tätigkeit bei einem anderen Unternehmen lediglich eine Hilfsfunktion erfüllt.
Geschäftsleitende Tätigkeiten sind dabei besonders relevant. Sie können nicht allein deshalb als Hilfstätigkeit eingeordnet werden, weil sie keinen unmittelbaren Umsatz generieren. Werden zentrale Unternehmensfunktionen ausgeübt, spricht dies gegen eine bloße Hilfstätigkeit.
Bei mehreren Geschäftseinrichtungen oder verbundenen Unternehmen ist außerdem zu beachten, dass Tätigkeiten nicht künstlich auf verschiedene Standorte aufgeteilt werden dürfen, um die Voraussetzungen einer Betriebsstätte zu vermeiden. Die Anti-Fragmentierungsregel des OECD-Musterabkommens sieht hierfür eine Gesamtbetrachtung miteinander verbundener Tätigkeiten vor.
Betriebsstätte im Ausland: Anrechnungsmethode oder Freistellungsmethode
Durch das Welteinkommensprinzip werden grundsätzlich inländische wie ausländische Betriebsstätteneinkünfte beim inländischen unbeschränkt Steuerpflichtigen in einer Veranlagung erfasst. Die ausländische Steuer wird dann nach Maßgabe des § 34c Abs. 1 EStG angerechnet. Betriebsstättenverluste unterliegen der Verlustverrechnungsbeschränkung des § 2a EStG.
Gewinnzurechnung bei einer Betriebsstätte im Ausland
Wird im Ausland eine Betriebsstätte begründet, stellt sich im nächsten Schritt die Frage, welcher Teil des Unternehmensgewinns dieser Betriebsstätte zuzurechnen ist. Denn der ausländische Staat darf grundsätzlich nur den Gewinn besteuern, der auf die dortige Betriebsstätte entfällt.
Für die steuerliche Gewinnabgrenzung ist insbesondere § 1 Abs. 5 AStG von Bedeutung. Danach wird eine Betriebsstätte für Zwecke der Gewinnabgrenzung grundsätzlich wie ein eigenständiges und unabhängiges Unternehmen behandelt. Dieser Ansatz entspricht dem sogenannten Authorized OECD Approach (AOA).
Hierfür ist insbesondere zu untersuchen, welche Funktionen von der Betriebsstätte ausgeübt werden, welche Wirtschaftsgüter ihr zuzuordnen sind und welche Chancen und Risiken sie übernimmt. Auf dieser Grundlage wird bestimmt, welcher Gewinn der ausländischen Betriebsstätte und welcher Gewinn dem deutschen Stammhaus zuzurechnen ist.
In der Praxis kann diese Gewinnabgrenzung deutlich komplexer sein als die vorgelagerte Frage, ob überhaupt eine Betriebsstätte besteht.
Einzelheiten hierzu sind in der Betriebsstättengewinnaufteilungsverordnung (BsGaV) geregelt.
Vermeidung der Doppelbesteuerung bei Betriebsstätten im Ausland
Wenn deutsche Unternehmen eine ausländische Betriebsstätte unterhalten und mit dem Betriebsstättenstaat kein Doppelbesteuerungsabkommen geschlossen wurde, verbleibt es daher bei der Anrechnungsmethode. Das inländische Unternehmen muss dann sowohl die Steuerpflicht im Ausland als auch die Steuerpflicht in Deutschland beachten.
Wenn mit einem Betriebsstättenstaat ein Doppelbesteuerungsabkommen (DBA) besteht, ist im nächsten Schritt zu prüfen, inwieweit ein innerstaatlich bestehendes Besteuerungsrecht für einen nach den nationalen Grundsätzen ermittelten Betriebsstättengewinn abkommensrechtlich beschränkt wird. Dabei ist der Fremdvergleichsgrundsatz zugrunde zu legen. Nach diesem Grundsatz werden die Gewinne eines Unternehmens einer Betriebsstätte insoweit zugerechnet, als der ermittelte Gewinn einer fiktiv selbstständigen und vom Stammhaus unabhängigen Betriebsstätte zuzurechnen wäre (Dealing at Arm’s Length-Prinzip). Der abkommensrechtliche Fremdvergleichsgrundsatz ist nicht nur für die Gewinnabgrenzung, sondern auch für die Zuordnung der zugrunde liegenden Wirtschaftsgüter der Betriebsstätte maßgeblich (AO, vgl. Art. 7 Abs. 1, 2 OECD-MA).
Bei der Betriebsstätte im Ausland ist auch die Umsatzsteuer Betriebsstätte Ausland zu beachten. Die Umsatzsteuerregelungen können je nach Land und Art der Betriebsstätte erheblich variieren, weshalb eine steuerliche Registrierung oft erforderlich wird.
Unsicher bei der Umsatzsteuer im Ausland? Vereinbaren Sie ein Beratungsgespräch für eine professionelle Einschätzung Ihrer Situation.
Weiterführende Hinweise erhalten Sie im nachstehenden Video zur Freistellungs- und Anrechnungsmethode:
Betriebsstätte im Ausland: Freistellungsmethode
Einkünfte aus einer Betriebsstätte sind nach dem Methodenartikel des OECD-MA grundsätzlich steuerfreigestellt. Die Regelung besagt:
Art. 23A. Befreiungsmethode
(1) Bezieht eine in einem Vertragsstaat ansässige Person Einkünfte oder hat sie Vermögen, die in dem anderen Vertragsstaat nach diesem Abkommen besteuert werden können (es sei denn, die Bestimmungen dieses Abkommens ermöglichen dem anderen Staat eine Besteuerung nur deshalb, weil die Einkünfte als Einkünfte einer dort ansässigen Person erzielt werden oder weil das Vermögen auch Vermögen einer dort ansässigen Person ist), so nimmt der erstgenannte Staat vorbehaltlich der Absätze 2 und 3 diese Einkünfte oder dieses Vermögen von der Besteuerung aus.
Die Betriebsstätte im Ausland führt dann zu keiner signifikanten Änderung der Steuerbelastung im Inland. Einzige Auswirkung ist der Einbezug der ausländischen Betriebsstätteneinkünfte in den Progressionsvorbehalt nach § 32b Abs. 1 Nr. 3 EStG. Diese Regelung gilt sowohl für Betriebsstätten als auch für Personengesellschaften, die im Ausland tätig sind.
Betriebsstätte im Ausland: Wechsel von der Anrechnungs- zur Freistellungsmethode
In verschiedenen Doppelbesteuerungsabkommen findet aber ein Wechsel von der Anrechnungs- zur Freistellungsmethode statt, wenn die Betriebsstätteneinkünfte bestimmte Charakteristika aufweisen. So ist in verschiedenen DBA vorgesehen, falls in einer ausländischen Betriebsstätte niedrig besteuerte Einkünfte aus passivem Erwerb nach § 8 Abs. 1 und 3 AStG erzielt werden, die Doppelbesteuerung entgegen der im Doppelbesteuerungsabkommen vorgesehenen Steuerbefreiung nicht durch Freistellung vermieden wird, sondern durch Anrechnung auf diese Einkünfte erhobenen ausländischen Steuern.
Bei der Entscheidung zwischen Betriebsstätte oder Tochtergesellschaft im Ausland spielen diese steuerlichen Aspekte eine wesentliche Rolle. Während eine Betriebsstätte rechtlich unselbständig ist, stellt eine Tochtergesellschaft eine eigenständige juristische Person dar. Die Wahl zwischen beiden Strukturen sollte unter bestimmten Voraussetzungen und nach den deutschen Regelungen sorgfältig abgewogen werden.
Professionelle Strukturberatung: Sie sind unsicher, ob eine Betriebsstätte oder Tochtergesellschaft die richtige Wahl ist? Kontaktieren Sie mich – ich berate Sie bei der optimalen Strukturwahl für Ihr Unternehmen.
Beispiel anhand des DBA mit Rumänien:
Wechsel zur Anrechnungsmethode nach Art. 23 Abs. 2 Buchst. c) DBA Rumänien:
Statt der Bestimmungen des Buchstabens a sind die Bestimmungen des Buchstabens b anzuwenden auf Einkünfte im Sinne der Artikel 7 und 10 und die diesen Einkünften zugrunde liegenden Vermögenswerte, wenn die in der Bundesrepublik Deutschland ansässige Person nicht nachweist, dass die Betriebsstätte in dem Wirtschaftsjahr, in dem sie den Gewinn erzielt hat, oder die in Rumänien ansässige Gesellschaft in dem Wirtschaftsjahr, für das sie die Ausschüttung vorgenommen hat, ihre Bruttoerträge ausschließlich oder fast ausschließlich aus unter § 8 Absatz 1 Nummern 1 bis 6 des deutschen Außensteuergesetzes fallenden Tätigkeiten oder aus unter § 8 Absatz 2 dieses Gesetzes fallenden Beteiligungen bezieht; Gleiches gilt für unbewegliches Vermögen, das einer Betriebsstätte dient, und für Einkünfte aus diesem unbeweglichem Vermögen der Betriebsstätte (Artikel 6 Absatz 4) sowie für die Gewinne aus der Veräußerung dieses unbeweglichen Vermögens (Artikel 13 Absatz 1) und des beweglichen Vermögens, das Betriebsvermögen der Betriebsstätte darstellt (Artikel 13 Absatz 3).
Betriebsstätte im Ausland: Beispielsfall zum Wechsel von der Freistellungs- zur Anrechnungsmethode
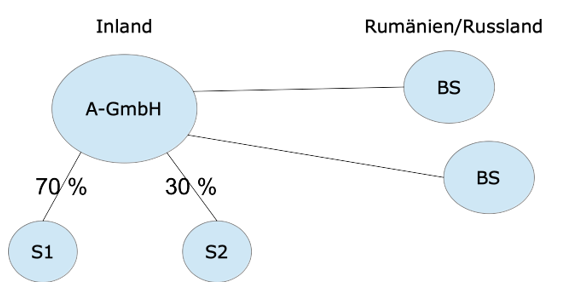
An der A-GmbH mit Sitz und Ort der Geschäftsleitung im Inland waren S1 mit 70 % und S2 mit 30 % beteiligt. Die A-GmbH unterhielt eine Betriebsstätte im Ausland, insbesondere in Rumänien. Zur Erbringung der Dienstleistungen in Rumänien setzte die A-GmbH vor Ort eigenes Personal ein, darunter auch S1. Nach dem Doppelbesteuerungsabkommen mit Rumänien findet ein Wechsel von der Anrechnungs- zur Freistellungsmethode statt, wenn die in Deutschland ansässige Person nicht nachweist, dass die Betriebsstätte in dem Wirtschaftsjahr, in dem sie den Gewinn erzielt hat, ihre Bruttoerträge ausschließlich oder fast ausschließlich aus unter § 8 Abs. 1 Nr. 1 bis 6 AStG fallenden Tätigkeiten bezieht.
Der Bundesfinanzhof hat die Rechtsauffassung der Vorinstanz bestätigt (BFH-Urteil vom 03. Juli 2024 – I R 4/21), dass eine Betriebsstätteneinkünfte in Rumänien aufgrund der Aktivitätsvorbehalte, die auf § 8 Abs. 1 Nr. 1 bis 6 AStG verweisen, wegen der Mitarbeit des Gesellschafters S1 der A-GmbH in der Betriebsstätte nicht der Freistellungsmethode nach Art. 23 Abs. 2 Buchst. a DBA Rumänien unterliegen, sondern der Anrechnungsmethode nach Art. 23 Abs. 2 Buchst. c DBA Rumänien. Die Einkünfte der Betriebsstätte im Ausland werden daher in Deutschland nicht freigestellt, sondern unterliegen der Anrechnungsmethode.
Diese Entscheidung zeigt, wie komplex die Betriebsstätte im Ausland Steuerrechtregelungen sein können. Wenn deutsche Unternehmen sowohl im Ausland als auch in Deutschland tätig sind, müssen sie die verschiedenen Besteuerungsrechte beachten. Das gilt auch für moderne Arbeitsformen: Wenn ein deutsches Unternehmen eine Betriebsstätte durch Home Office Tätigkeiten im Ausland begründen könnte, sind die steuerlichen Konsequenzen vorab zu ermitteln.
Praktische Aspekte und Compliance
Wenn Unternehmen im Ausland tätig werden und eine Betriebsstätte errichten, entstehen verschiedene Compliance-Pflichten. Eine Betriebsstätte im jeweiligen ausländischen Staat muss oft lokale Steuererklärungen abgeben und kann körperschaftsteuerpflichtig werden. Die steuerliche Behandlung hängt davon ab, ob die Betriebsstätte im Sinne der lokalen Gesetzgebung als solche anerkannt wird.
Bei der Prüfung, ob ausländische Unternehmen oder inländische Unternehmen eine Betriebsstätte in Deutschland unterhalten, sind dieselben Grundsätze anzuwenden. Die AO definiert in § 12 klar, wann eine Betriebsstätte jede feste Geschäftseinrichtung darstellt, die dem Unternehmens dient.
Besonders bei grenzüberschreitenden Strukturen, wo ein Unternehmen seinen Sitz in einem Land hat, aber Betriebsstätten in Deutschland oder anderen Ländern unterhält, sind die deutschen Regelungen des internationalen Steuerrechts zu beachten. Die Verfügungsmacht über die ausländische Einrichtung ist dabei ein entscheidendes Kriterium.
Moderne Arbeitsformen bringen neue Herausforderungen: Wenn Mitarbeiter dauerhaft im Home Office im Ausland arbeiten, kann dies unter bestimmten Voraussetzungen zur Betriebsstätte durch die Tätigkeit führen. Die Abgrenzung zwischen temporärer Auslandstätigkeit und der Begründung einer Betriebsstätte erfordert eine sorgfältige Einzelfallprüfung.
Homeoffice-Risiko prüfen: Ihre Mitarbeiter arbeiten regelmäßig aus dem Ausland? Lassen Sie mich prüfen, ob dadurch eine steuerpflichtige Betriebsstätte entstehen könnte.
Steuerliche Optimierung und Gestaltung
Die Entscheidung, ob Aktivitäten ins Ausland zu verlagern sind oder ob eine Betriebsstätte zu erstellen ist, sollte immer unter Berücksichtigung der steuerlichen Gesamtbelastung getroffen werden. Dabei spielt nicht nur die Körperschaftsteuer, sondern auch die Umsatzsteuer eine wichtige Rolle.
Die Deutschland von der Besteuerungsfreistellung von Betriebsstättengewinnen kann erhebliche steuerliche Vorteile bringen. Allerdings müssen die Einkünfte der ausländischen Betriebsstätten trotzdem in der deutschen Steuererklärung erfasst werden, auch wenn sie letztendlich freigestellt werden.
Steueroptimierung gewünscht? Erfahren Sie, wie Sie Ihre internationale Struktur steuerlich optimieren können. Fordern Sie jetzt eine individuelle Steueranalyse an.
Bei der Strukturierung von ausländischen Aktivitäten ist zu prüfen, ob eine Betriebsstätte sowohl steuerlich als auch operativ die optimale Lösung darstellt. Die Betriebsstätte zugeordneten Gewinne unterliegen dabei besonderen Abgrenzungsregeln, die eine genaue Dokumentation erfordern.
Die Besteuerung einer ausländischen Betriebsstätte kann je nach DBA und lokalem Recht erheblich variieren. Daher ist es wichtig, bereits bei der Planung die steuerlichen Konsequenzen zu durchdenken und gegebenenfalls Alternativen zu prüfen.
Steuerliche Pflichten bei einer Betriebsstätte im Ausland
Die Begründung einer Betriebsstätte im Ausland führt regelmäßig nicht nur zu einem Besteuerungsrecht des ausländischen Staates, sondern auch zu zusätzlichen steuerlichen und administrativen Pflichten.
Welche Pflichten konkret bestehen, richtet sich nach dem Steuerrecht des jeweiligen Staates. Typischerweise können insbesondere eine steuerliche Registrierung der Betriebsstätte, die Abgabe von Steuererklärungen sowie die Ermittlung und Dokumentation des der Betriebsstätte zuzurechnenden Gewinns erforderlich sein.
Daneben können weitere steuerliche Pflichten entstehen. Beschäftigt das Unternehmen beispielsweise Arbeitnehmer im Ausland, sind mögliche lohnsteuerliche Verpflichtungen zu prüfen. Abhängig von der ausgeübten Tätigkeit können außerdem umsatzsteuerliche Registrierungs- und Erklärungspflichten bestehen.
Besonders problematisch sind Fälle, in denen eine Betriebsstätte unbeabsichtigt entsteht. Wird beispielsweise ein Mitarbeiter über einen längeren Zeitraum im Ausland eingesetzt oder werden dort dauerhaft Räumlichkeiten genutzt, können steuerliche Pflichten entstehen, obwohl das Unternehmen im betreffenden Staat keine formelle Niederlassung gegründet hat.
In Deutschland sind bei einer Betriebsstätte im Ausland insbesondere die Meldung nach § 138 Abs. 2 Nr. 1 AO und die Hilfs- und Nebenrechnung nach der Betriebsstättengewinnaufteilungsverordnung zu beachten.
Fazit
Eine Betriebsstätte im Ausland kann für international tätige deutsche Unternehmen viele Vorteile bieten – von der Marktnähe bis zur strategischen Expansion. Gleichzeitig bringt sie komplexe steuerliche Fragestellungen mit sich, insbesondere im Hinblick auf Doppelbesteuerung, Gewinnabgrenzung und nationale Meldepflichten.
Ob und wann eine Betriebsstätte im Ausland im steuerlichen Sinne vorliegt, sollte sorgfältig geprüft werden – idealerweise bereits vor Aufnahme der Geschäftstätigkeit im Ausland. Dies gilt besonders für moderne Arbeitsformen wie die Betriebsstätte Homeoffice im Ausland oder wenn ein Unternehmen eine ausländische Struktur durch Homeoffice aufbaut.
Beispiele für eine Betriebsstätte im Ausland
Ob eine Betriebsstätte im Ausland entsteht, hängt stets von den konkreten Umständen ab. Typische Fälle sind beispielsweise:
- ein dauerhaft genutztes Büro oder eine Zweigniederlassung im Ausland,
- längerfristig genutzte Räumlichkeiten bei einem Kunden,
- Bau- oder Montageprojekte, wenn die maßgebliche Zeitgrenze überschritten wird,
- Mitarbeiter oder Vertreter mit weitreichenden Befugnissen im Ausland,
- unter bestimmten Voraussetzungen ein Homeoffice oder eine Geschäftsleitungsbetriebsstätte.
Entscheidend ist dabei immer eine Prüfung des nationalen Steuerrechts und des jeweiligen Doppelbesteuerungsabkommens. Gerade bei Mitarbeitern, Geschäftsführern oder längerfristigen Projekten im Ausland sollte das Betriebsstättenrisiko daher frühzeitig geprüft werden.
Das Bestehens einer Betriebsstätte hat weitreichende Folgen für die Steuerpflicht des steuerpflichtigen Unternehmens. Die Regelungen des Steuerrechts sehen vor, dass Betriebsstätten müssen ordnungsgemäß erfasst und besteuert werden. Dabei ist zwischen der Betriebsstätte unterhaltenden Tätigkeit und anderen Formen der Auslandspräsenz zu unterscheiden.
Eine frühzeitige steuerliche Beratung hilft dabei, Risiken zu vermeiden, Gestaltungsmöglichkeiten zu nutzen und die internationale Struktur rechtssicher aufzubauen. Wer eine Betriebsstätte im Ausland plant oder betreibt, sollte den Überblick über alle steuerlichen Pflichten behalten – national wie international. Die Komplexität der Betriebsstätte im Ausland Steuerrechtmaterie erfordert eine professionelle Begleitung, um sowohl die in- und Auslandsregelungen optimal zu beachten.
Besonders wichtig ist dabei die Abgrenzung zwischen einer Betriebsstätte und anderen Formen der ausländischen Präsenz. Die Frage, wann ein deutsches Unternehmen eine Betriebsstätte im Ausland begründet, kann besteuernde Auswirkungen in mehreren Jurisdiktionen haben.
Als Fachberater für Internationales Steuerrecht unterstütze ich Unternehmen bei der Prüfung von Betriebsstättenrisiken, der steuerlichen Strukturierung grenzüberschreitender Tätigkeiten und der Anwendung von Doppelbesteuerungsabkommen. Bei Fragen zu einer bestehenden oder geplanten Tätigkeit im Ausland können Sie gerne Kontakt mit mir aufnehmen.
Alle Beiträge der Kategorie „Internationales Steuerrecht“
Geschäftsführer mit Auslandsbezug: Wo wird das Gehalt versteuert?
Ist ein Geschäftsführer im Ausland tätig oder lebt er dort, stellt sich immer dieselbe Frage: Welcher Staat darf das Gehalt besteuern? Das betrifft den Geschäftsführer einer deutschen GmbH mit Wohnsitz im Ausland ebenso wie Weiterlesen [...]
Ansässigkeit nach DBA: Tie-Breaker-Rule einfach erklärt
Wer seinen Wohnsitz ins Ausland verlegt oder gleichzeitig über Wohnungen in mehreren Staaten verfügt, kann in mehr als einem Staat der unbeschränkten Steuerpflicht unterliegen. In diesen Fällen stellt sich die Frage, welcher Staat die Weiterlesen [...]
Ausländische Einkünfte versteuern: Steuererklärung & DBA
Personen mit Wohnsitz in Deutschland müssen aufgrund des Welteinkommensprinzips grundsätzlich auch ausländische Einkünfte versteuern. Das gilt beispielsweise für ausländischen Arbeitslohn, Renten, Kapitalerträge, Vermietungseinkünfte oder Einkünfte aus einer selbständigen Tätigkeit im Ausland. Ob die ausländischen Weiterlesen [...]
Hinterlasse einen Kommentar