Wer seinen Wohnsitz ins Ausland verlegt und Anteile an einer Kapitalgesellschaft hält, muss unter bestimmten Voraussetzungen mit einer Wegzugsbesteuerung nach § 6 AStG rechnen. Dabei werden die stillen Reserven in den Gesellschaftsanteilen besteuert, obwohl tatsächlich keine Veräußerung stattfindet und dem Steuerpflichtigen kein Verkaufserlös zufließt.
Die Wegzugsbesteuerung betrifft insbesondere Gesellschafter einer GmbH, die Deutschland verlassen möchten. Voraussetzung ist grundsätzlich eine Beteiligung von mindestens 1 % innerhalb der letzten fünf Jahre sowie eine mindestens siebenjährige unbeschränkte Steuerpflicht innerhalb der letzten zwölf Jahre.
Die Höhe der Wegzugsbesteuerung richtet sich insbesondere nach dem gemeinen Wert der Beteiligung und den steuerlichen Anschaffungskosten. Da die Steuer ohne tatsächlichen Verkauf entstehen kann, stellt sie für Gesellschafter häufig eine erhebliche Liquiditätsbelastung dar.
Unter bestimmten Voraussetzungen kann die Wegzugsteuer auf Antrag in sieben gleichen Jahresraten entrichtet werden. Bei einem nur vorübergehenden Wegzug kommen außerdem besondere Regelungen für die Rückkehr nach Deutschland in Betracht.
Nachfolgend erläutern wir die Voraussetzungen der Wegzugsbesteuerung, ihre Berechnung sowie die Möglichkeiten der Ratenzahlung und die steuerlichen Folgen einer späteren Rückkehr. Wer bereits vor dem Wegzug eine steuerliche Gestaltung plant, findet weitere Informationen in unserem Beitrag zur Vermeidung der Wegzugsbesteuerung.
Wann greift die Wegzugsbesteuerung nach § 6 AStG?
Die Wegzugsbesteuerung nach § 6 AStG soll sicherstellen, dass die während der deutschen Steuerpflicht entstandenen stillen Reserven in Anteilen an Kapitalgesellschaften unter bestimmten Voraussetzungen besteuert werden können, wenn Deutschland sein Besteuerungsrecht verliert oder dieses beschränkt wird.
Persönliche Voraussetzungen der Wegzugsbesteuerung
Die Wegzugsbesteuerung setzt grundsätzlich voraus, dass der Steuerpflichtige innerhalb der letzten zwölf Jahre vor dem maßgeblichen Ereignis insgesamt mindestens sieben Jahre unbeschränkt einkommensteuerpflichtig war.
Darüber hinaus muss der Steuerpflichtige Anteile an einer Kapitalgesellschaft im Sinne des § 17 Abs. 1 Satz 1 EStG halten. Hierfür genügt grundsätzlich eine unmittelbare oder mittelbare Beteiligung von mindestens 1 % innerhalb der letzten fünf Jahre.
Die Wegzugsbesteuerung betrifft daher insbesondere Gesellschafter einer GmbH. Sie kann allerdings auch bei Beteiligungen an ausländischen Kapitalgesellschaften eingreifen.
Welche Ereignisse lösen die Wegzugsbesteuerung aus?
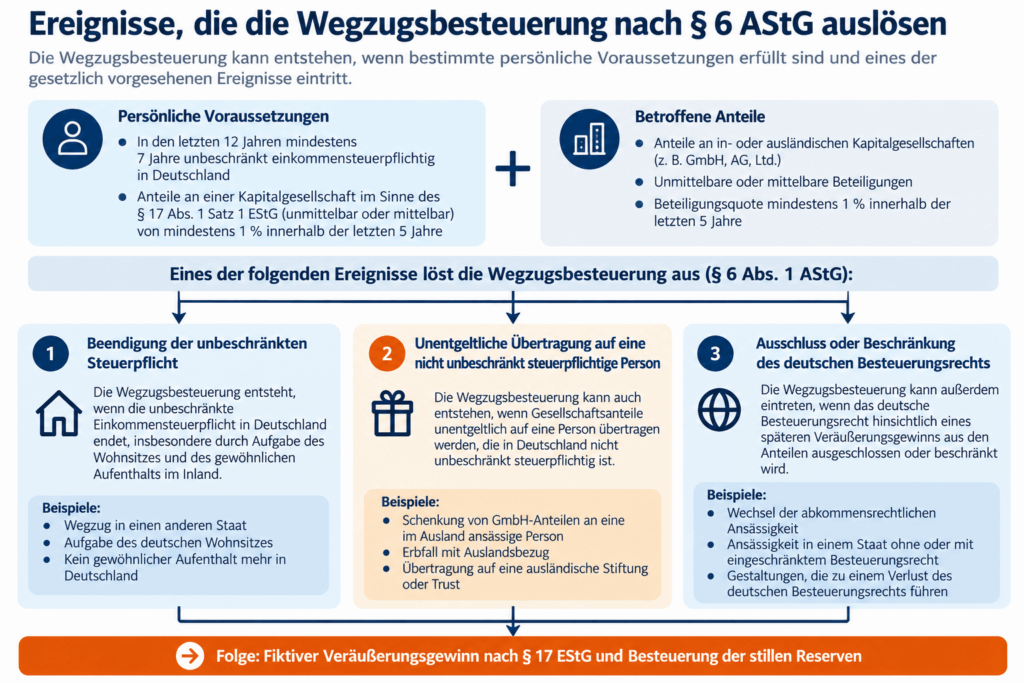
§ 6 Abs. 1 AStG unterscheidet drei wesentliche Tatbestände:
1. Beendigung der unbeschränkten Steuerpflicht
Der klassische Fall ist die Aufgabe des deutschen Wohnsitzes und des gewöhnlichen Aufenthalts. Endet dadurch die unbeschränkte Einkommensteuerpflicht, kann die Wegzugsbesteuerung ausgelöst werden.
2. Unentgeltliche Übertragung auf eine nicht unbeschränkt steuerpflichtige Person
Auch ohne eigenen Wegzug kann die Wegzugsbesteuerung entstehen, wenn Gesellschaftsanteile unentgeltlich auf eine Person übertragen werden, die in Deutschland nicht unbeschränkt steuerpflichtig ist. Dies betrifft beispielsweise bestimmte Schenkungs- und Erbfälle mit Auslandsbezug.
3. Ausschluss oder Beschränkung des deutschen Besteuerungsrechts
Die Wegzugsbesteuerung kann außerdem eingreifen, wenn das deutsche Besteuerungsrecht hinsichtlich eines späteren Veräußerungsgewinns ausgeschlossen oder beschränkt wird.
Dieser Tatbestand ist insbesondere bei einem Wechsel der abkommensrechtlichen Ansässigkeit relevant. Deshalb kann die Wegzugsbesteuerung unter bestimmten Voraussetzungen auch dann entstehen, wenn der Steuerpflichtige seinen deutschen Wohnsitz beibehält.
Für die Beurteilung ist daher nicht allein die melderechtliche Abmeldung entscheidend. Maßgeblich sind die tatsächlichen Wohnsitz- und Aufenthaltsverhältnisse sowie gegebenenfalls die Regelungen des anwendbaren Doppelbesteuerungsabkommens.
Weiterführende Informationen zu den steuerlichen Folgen eines Wohnsitzwechsels finden Sie in unserem Beitrag zum Wegzug ins Ausland.
Wie wird die Wegzugsbesteuerung berechnet?
Die Berechnung der Wegzugsbesteuerung erfolgt nach § 6 AStG in Verbindung mit § 17 EStG. Dabei wird unterstellt, dass der Steuerpflichtige seine Anteile an der Kapitalgesellschaft zum Zeitpunkt des Wegzugs zum gemeinen Wert veräußert hat.
Obwohl tatsächlich kein Verkauf stattfindet, entsteht dadurch ein fiktiver Veräußerungsgewinn, der grundsätzlich der Einkommensteuer unterliegt.
Ermittlung des fiktiven Veräußerungsgewinns
Der steuerliche Veräußerungsgewinn ergibt sich grundsätzlich aus folgender Berechnung:
| Berechnung | |
|---|---|
| Gemeiner Wert der Gesellschaftsanteile | |
| ./. Abzüglich Anschaffungskosten | |
| = Fiktiver Veräußerungsgewinn |
Auf den fiktiven Veräußerungsgewinn findet grundsätzlich das Teileinkünfteverfahren nach § 3 Nr. 40 c) EStG Anwendung. Danach sind 60 % des Gewinns steuerpflichtig, während 40 % steuerfrei bleiben. Korrespondierend gelten die gesetzlichen Beschränkungen für den Abzug damit zusammenhängender Aufwendungen.
Beispiel zur Berechnung der Wegzugsbesteuerung
Ein Steuerpflichtiger hält sämtliche Anteile an einer deutschen GmbH und verlegt seinen Wohnsitz dauerhaft ins Ausland. Die Voraussetzungen des § 6 AStG sind erfüllt.
Zum Zeitpunkt des Wegzugs ergeben sich folgende Werte:
| Position | Betrag |
|---|---|
| Gemeiner Wert der GmbH-Anteile | 1.000.000 € |
| ./. Anschaffungskosten | 100.000 € |
| = Fiktiver Veräußerungsgewinn | 900.000 € |
| Davon steuerpflichtig (60 %), §§ 3 Nr. 40 c), 3c Abs. 2 EStG | 540.000 € |
Die 540.000 € unterliegen grundsätzlich der Einkommensteuer nach dem persönlichen Steuersatz des Steuerpflichtigen.
Bei einem unterstellten Grenzsteuersatz von 42 % ergibt sich vereinfachend folgende Berechnung:
540.000 € × 42 % = 226.800 € Einkommensteuer.
Die Berechnung dient ausschließlich der Veranschaulichung. Die tatsächliche Einkommensteuer hängt insbesondere vom übrigen zu versteuernden Einkommen, dem progressiven Steuertarif sowie gegebenenfalls vom Solidaritätszuschlag und der Kirchensteuer ab. Der Grenzsteuersatz darf nicht ohne Weiteres als Durchschnittssteuersatz angesetzt werden.
Welche Bedeutung hat die Unternehmensbewertung?
Für die Höhe der Wegzugsbesteuerung ist der gemeine Wert der Gesellschaftsanteile zum maßgeblichen Zeitpunkt entscheidend. Insbesondere bei nicht börsennotierten GmbH-Anteilen kann die Bewertung erhebliche Schwierigkeiten bereiten.
Der gemeine Wert ist grundsätzlich nach § 11 Abs. 2 BewG zu bestimmen. Dabei kommen unter den gesetzlichen Voraussetzungen insbesondere anerkannte, im gewöhnlichen Geschäftsverkehr übliche Bewertungsmethoden in Betracht.
Praxishinweis: Vorrangig erfolgt die Wertbestimmung aus der Ableitung von zeitnahen Verkäufen innerhalb eines Jahres vor dem Wegzug.
Je nach Unternehmen können beispielsweise das vereinfachte Ertragswertverfahren oder eine Unternehmensbewertung nach IDW S 1 relevant sein.
Bereits unterschiedliche Annahmen zur künftigen Ertragsentwicklung oder zum Kapitalisierungszinssatz können zu erheblichen Bewertungsunterschieden führen. Deshalb sollte die Unternehmensbewertung bei einem geplanten Wegzug frühzeitig geprüft werden.
Weiterführende Informationen finden Sie in unseren Beiträgen zur Unternehmensbewertung nach IDW S 1 und zum vereinfachten Ertragswertverfahren.
Zum ergänzenden Video:
Stundung der Wegzugsbesteuerung nach § 6 Abs. 4 AStG
Die Wegzugsbesteuerung kann zu einer erheblichen Liquiditätsbelastung führen, da die Steuer entsteht, obwohl der Steuerpflichtige seine Gesellschaftsanteile tatsächlich nicht veräußert hat. Um diese Belastung abzumildern, sieht § 6 Abs. 4 AStG die Möglichkeit vor, die festgesetzte Wegzugsteuer auf Antrag in sieben gleichen Jahresraten zu entrichten.
Seit dem 1. Januar 2022 gilt diese Regelung grundsätzlich unabhängig davon, ob der Wegzug in einen EU-/EWR-Staat oder in einen Drittstaat erfolgt. Die frühere unbefristete Stundung bei bestimmten EU-/EWR-Wegzügen wurde für neue Wegzugsfälle abgeschafft.
Ratenzahlung der Wegzugsbesteuerung über sieben Jahre
Nach § 6 Abs. 4 AStG kann die festgesetzte Wegzugsteuer auf Antrag in sieben gleichen Jahresraten gezahlt werden. Die Ratenzahlung wird grundsätzlich zinsfrei gewährt, setzt allerdings regelmäßig eine Sicherheitsleistung voraus.
Die erste Jahresrate ist innerhalb eines Monats nach Bekanntgabe des Steuerbescheids zu entrichten. Die weiteren Jahresraten werden jeweils am 31. Juli der Folgejahre fällig.
Beispiel:
Ein Steuerpflichtiger verlegt seinen Wohnsitz dauerhaft ins Ausland. Das Finanzamt setzt aufgrund der Wegzugsbesteuerung eine Einkommensteuer von 280.000 € fest.
Auf Antrag wird die Steuer in sieben gleichen Jahresraten erhoben.
| Position | Betrag |
|---|---|
| Festgesetzte Wegzugsteuer | 280.000 € |
| Anzahl der Jahresraten | 7 |
| Jährliche Rate | 40.000 € |
| Reguläre Verzinsung | Keine |
Die Ratenzahlung verhindert somit die sofortige Entrichtung der gesamten Wegzugsteuer. Sie führt allerdings nicht zu einem Erlass der Steuer.
Sicherheitsleistung bei der Stundung
Die Gewährung der Ratenzahlung ist grundsätzlich von einer Sicherheitsleistung abhängig. Diese soll den Steueranspruch des deutschen Fiskus absichern.
Als Sicherheitsleistung kommen insbesondere die in § 241 AO vorgesehenen Sicherungsmittel in Betracht. Ob und in welcher Höhe eine Sicherheit verlangt wird, hängt von den Umständen des Einzelfalls ab.
Eine Ratenzahlung ohne Sicherheitsleistung ist unter bestimmten Voraussetzungen möglich. Die Sicherheitsleistung sollte deshalb bereits bei der Planung des Wegzugs berücksichtigt werden.
Wann wird die Wegzugsbesteuerung vorzeitig fällig?
Die noch nicht entrichtete Wegzugsteuer kann nach § 6 Abs. 4 AStG vorzeitig fällig werden. Dies gilt insbesondere, wenn
-
die Gesellschaftsanteile veräußert oder übertragen werden,
-
vorgeschriebene Mitteilungspflichten nicht erfüllt werden,
-
der Steuerpflichtige Insolvenz anmeldet oder
-
bestimmte Ausschüttungen oder Einlagenrückgewährleistungen erfolgen.
Die gesetzlichen Tatbestände sind im Einzelnen zu prüfen. Bei bestimmten Vorgängen tritt die vorzeitige Fälligkeit nur anteilig ein.
Besonders wichtig sind die Mitteilungspflichten nach § 6 Abs. 5 AStG. Bestimmte Ereignisse müssen dem Finanzamt innerhalb eines Monats mitgeteilt werden. Daneben bestehen jährliche Mitteilungspflichten, insbesondere zur aktuellen Anschrift und zur weiteren Zurechnung der Gesellschaftsanteile.
Werden diese Pflichten verletzt, kann die noch ausstehende Wegzugsteuer innerhalb eines Monats fällig werden.
Besonderheit bei einem nur vorübergehenden Wegzug
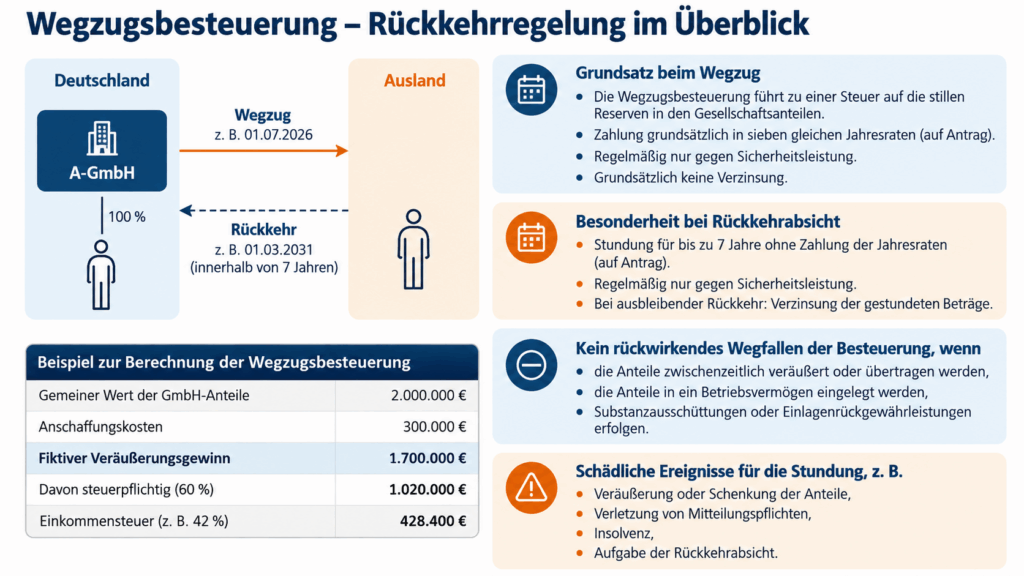
Bei einem lediglich vorübergehenden Wegzug mit Rückkehrabsicht enthält § 6 Abs. 4 AStG eine zusätzliche Begünstigung.
Unter den gesetzlichen Voraussetzungen (§ 6 Abs. 4 S. 7 AStG) kann auf Antrag die Erhebung der Jahresraten für die Dauer des Rückkehrzeitraums ausgesetzt werden. Im Unterschied zur gewöhnlichen siebenjährigen Ratenzahlung müssen während dieses Zeitraums dann grundsätzlich keine Jahresraten entrichtet werden.
Voraussetzung ist insbesondere, dass die Voraussetzungen für einen rückwirkenden Wegfall der Wegzugsbesteuerung nach § 6 Abs. 3 AStG erfüllt werden können.
Kommt es nicht zum rückwirkenden Wegfall des Steueranspruchs, können die gestundeten Beträge nach Maßgabe des § 6 Abs. 4 AStG zu verzinsen sein.
Rückkehr nach Deutschland: Wann entfällt die Wegzugsbesteuerung?
Bei einem nur vorübergehenden Wegzug ins Ausland kann die Wegzugsbesteuerung unter bestimmten Voraussetzungen rückwirkend entfallen. Die entsprechende Rückkehrregelung ist in § 6 Abs. 3 AStG geregelt.
Voraussetzung ist grundsätzlich, dass der Steuerpflichtige innerhalb von sieben Jahren nach Beendigung der unbeschränkten Steuerpflicht wieder in Deutschland unbeschränkt steuerpflichtig wird. Auf Antrag kann diese Frist unter den gesetzlichen Voraussetzungen um bis zu fünf Jahre verlängert werden.
Die bloße Rückkehr nach Deutschland reicht allerdings nicht aus. Zusätzlich müssen insbesondere folgende Voraussetzungen erfüllt sein:
-
Die Gesellschaftsanteile dürfen zwischenzeitlich grundsätzlich nicht veräußert oder schädlich übertragen worden sein.
-
Die Anteile dürfen nicht in ein Betriebsvermögen eingelegt worden sein.
-
Es dürfen keine schädlichen Ausschüttungen oder Einlagenrückgewährleistungen erfolgt sein.
-
Das deutsche Besteuerungsrecht hinsichtlich eines späteren Veräußerungsgewinns muss mindestens in dem Umfang wiederhergestellt werden, wie es vor dem Wegzug bestand.
Sind die gesetzlichen Voraussetzungen erfüllt, entfällt der Steueranspruch aus der Wegzugsbesteuerung rückwirkend.
Nach § 6 Abs. 4 S. 5 Nr. 5 AStG wird die Stundung anteilig widerrufen, soweit Gewinnausschüttungen erfolgen und soweit deren gemeiner Wert insgesamt 25 % des Werts der Anteile im Wegzugszeitpunkt übersteigen. Dies gilt auch für die Rückgewähr von Einlagen.
Die Regelung betrifft offene wie verdeckte Gewinnausschüttungen. Für die Prüfung der 25%-Grenze sind sämtliche Gewinnausschüttungen und Einlagenrückgewährungen zu addieren. Etwaige Wertsteigerungen der Anteile nach dem Wegzug werden nicht berücksichtigt.
Beispiel zur Rückkehrregelung
Ein Steuerpflichtiger hält 100 % der Anteile an einer deutschen GmbH und verlegt seinen Wohnsitz im Jahr 2026 nach Spanien. Aufgrund des Wegzugs wird eine Wegzugsteuer von 200.000 € festgesetzt.
Bereits beim Wegzug besteht die Absicht, nach einigen Jahren wieder nach Deutschland zurückzukehren. Der Steuerpflichtige beantragt daher die Aussetzung der Erhebung der Jahresraten nach § 6 Abs. 4 AStG.
Im Jahr 2030 kehrt er nach Deutschland zurück und begründet erneut seine unbeschränkte Einkommensteuerpflicht. Die GmbH-Anteile wurden zwischenzeitlich weder veräußert noch schädlich übertragen. Auch die weiteren gesetzlichen Voraussetzungen sind erfüllt.
In diesem Fall kann die Wegzugsbesteuerung rückwirkend entfallen. Die zunächst festgesetzte Steuer von 200.000 € muss dann nicht entrichtet werden.
Verlängerung der Rückkehrfrist auf bis zu zwölf Jahre
Ist eine Rückkehr innerhalb von sieben Jahren nicht möglich, kann die Rückkehrfrist nach § 6 Abs. 3 AStG auf Antrag um insgesamt höchstens fünf Jahre verlängert werden.
Die Verlängerung erfolgt nicht automatisch. Insbesondere muss die fortbestehende Rückkehrabsicht gegenüber dem Finanzamt dargelegt werden.
Wichtig ist außerdem, dass die Verlängerung der Rückkehrfrist und die Aussetzung der Jahresraten nach § 6 Abs. 4 AStG rechtlich getrennt zu beurteilen sind. Eine Verlängerung der Rückkehrfrist bedeutet daher nicht automatisch, dass auch die Zahlung der Wegzugsteuer für den gesamten Zeitraum ausgesetzt bleibt.
Was passiert, wenn die Rückkehrabsicht aufgegeben wird?
Wurde die Erhebung der Wegzugsteuer wegen einer beabsichtigten Rückkehr ausgesetzt, kann die spätere Aufgabe dieser Absicht erhebliche steuerliche Folgen haben.
Teilt der Steuerpflichtige dem Finanzamt mit, dass er nicht mehr nach Deutschland zurückkehren möchte, endet die besondere Stundung nach Maßgabe des § 6 Abs. 4 AStG. Die bislang nicht entrichtete Steuer wird grundsätzlich innerhalb eines Monats fällig. Außerdem kann eine Verzinsung der gestundeten Beträge entstehen.
Auch eine zwischenzeitliche Veräußerung der Gesellschaftsanteile kann dazu führen, dass die Voraussetzungen für den rückwirkenden Wegfall der Wegzugsbesteuerung nicht mehr erfüllt werden.
Die Rückkehrregelung sollte daher nicht isoliert betrachtet werden. Entscheidend ist vielmehr, dass sowohl die Rückkehrabsicht als auch die steuerlichen Folgen späterer Veränderungen während des gesamten Auslandsaufenthalts berücksichtigt werden.
Mitteilungspflichten bei der Wegzugsbesteuerung nach § 6 Abs. 5 AStG
Wer die Ratenzahlung der Wegzugsbesteuerung nach § 6 Abs. 4 AStG in Anspruch nimmt, muss bestimmte Mitteilungspflichten gegenüber dem Finanzamt erfüllen. Diese sind in § 6 Abs. 5 AStG geregelt und dienen insbesondere der Überwachung des weiterhin bestehenden deutschen Steueranspruchs.
Dabei ist zwischen anlassbezogenen und jährlichen Mitteilungspflichten zu unterscheiden.
Mitteilung innerhalb eines Monats
Bestimmte Ereignisse, die zu einer vorzeitigen Fälligkeit der Wegzugsteuer führen können, müssen dem zuständigen Finanzamt innerhalb eines Monats mitgeteilt werden.
Hierzu gehören insbesondere die Veräußerung oder Übertragung der Gesellschaftsanteile sowie weitere gesetzlich geregelte Ereignisse, die Auswirkungen auf die Ratenzahlung haben.
Die Mitteilungspflicht besteht unabhängig davon, ob das Finanzamt bereits auf anderem Wege von dem betreffenden Vorgang Kenntnis erlangt hat.
Jährliche Mitteilung bis zum 31. Juli
Zusätzlich muss der Steuerpflichtige dem Finanzamt grundsätzlich jährlich bis zum 31. Juli schriftlich seine aktuelle Anschrift mitteilen und bestätigen, dass ihm die betreffenden Gesellschaftsanteile weiterhin zuzurechnen sind.
Für Veranlagungszeiträume ab 2025 ist zudem die gesetzlich vorgesehene elektronische Übermittlung zu beachten.
Die jährliche Mitteilungspflicht besteht grundsätzlich während des Zeitraums, in dem die Wegzugsteuer noch nicht vollständig entrichtet wurde.
Folgen einer Verletzung der Mitteilungspflichten
Werden die vorgeschriebenen Mitteilungen nicht oder nicht fristgerecht abgegeben, kann dies erhebliche steuerliche Konsequenzen haben.
Insbesondere kann die noch nicht entrichtete Wegzugsteuer nach § 6 Abs. 4 AStG vorzeitig fällig werden. Dadurch entfällt der Liquiditätsvorteil der ursprünglich gewährten Ratenzahlung.
Steuerpflichtige sollten deshalb bereits vor dem Wegzug sicherstellen, dass die jährlichen Mitteilungen und die Überwachung möglicher schädlicher Ereignisse zuverlässig erfolgen.
Hinweis zu Altfällen: Für Wegzüge, auf die noch die bis zum 31. Dezember 2021 geltende Fassung des § 6 AStG Anwendung findet, können abweichende Stundungs- und Mitteilungsvorschriften gelten. Insbesondere dürfen die früheren Mitteilungsfristen nicht ohne Weiteres auf Wegzüge ab dem Jahr 2022 übertragen werden.
Fazit: Wegzugsbesteuerung frühzeitig prüfen und planen
Die Wegzugsbesteuerung nach § 6 AStG kann für Gesellschafter einer Kapitalgesellschaft erhebliche steuerliche Folgen haben. Besonders problematisch ist, dass die Besteuerung der stillen Reserven grundsätzlich ohne tatsächliche Veräußerung und damit ohne entsprechenden Liquiditätszufluss erfolgt.
Entscheidend sind insbesondere die persönlichen Voraussetzungen, der gemeine Wert der Gesellschaftsanteile und die Frage, ob eine Ratenzahlung oder die Rückkehrregelung in Anspruch genommen werden kann.
Eine frühzeitige steuerliche Prüfung ist deshalb unerlässlich. Dies gilt insbesondere bei größeren GmbH-Beteiligungen, komplexen Beteiligungsstrukturen oder einem geplanten Wegzug in einen Staat außerhalb der Europäischen Union.
Steuerliche Beratung zur Wegzugsbesteuerung
Sie planen einen Wegzug ins Ausland und halten Anteile an einer GmbH oder einer anderen Kapitalgesellschaft?
Als Steuerberater und Fachberater für Internationales Steuerrecht unterstütze ich Sie insbesondere bei der Prüfung der Voraussetzungen des § 6 AStG, der Ermittlung der voraussichtlichen Steuerbelastung, der Unternehmensbewertung sowie bei Anträgen auf Ratenzahlung und der Anwendung der Rückkehrregelung.
Lassen Sie die steuerlichen Folgen Ihres Wegzugs rechtzeitig prüfen. Gerne unterstütze ich Sie bei der steuerlichen Planung und der Abstimmung mit dem Finanzamt.
Weitere Informationen zu möglichen Gestaltungsmaßnahmen finden Sie in meinem Beitrag zur Vermeidung der Wegzugsbesteuerung.
Alle Beiträge der Kategorie „Internationales Steuerrecht“
Zeitweise unbeschränkte Steuerpflicht
In diesem Beitrag geht es um die zeitweise unbeschränkte Steuerpflicht, d.h. um die Besteuerungsfolgen, wenn während des Kalenderjahres die unbeschränkte Steuerpflicht durch Wegzug aufgegeben oder wenn während des Kalenderjahres die unbeschränkte Steuerpflicht durch Zuzug Weiterlesen [...]
Betriebsverlegung ins Ausland
Dieser Beitrag beleuchtet die steuerlichen Auswirkungen einer Betriebsverlegung ins Ausland. Die Betriebsverlegung ins Ausland kann unter Umständen zu einer Entstrickung führen und nicht unerhebliche Steuerlasten auslösen. Entstrickung nach § 16 Weiterlesen [...]
Fiktive unbeschränkte Steuerpflicht
Dieser Beitrag beleuchtet die Voraussetzungen der fiktiven unbeschränkten Steuerpflicht. Die fiktive unbeschränkte Steuerpflicht hat für Steuerausländer den besonderen Vorteil, dass die erheblichen Nachteile der beschränkten Steuerpflicht (kein Grundfreibetrag, kein Sonderausgabenabzug etc.) beseitigt werden können. Weiterlesen [...]
Hinterlasse einen Kommentar